1Qué se analiza y cómo
Analizar los estados financieros es convertir el balance y la PyG en un diagnóstico: ¿puede pagar sus deudas a corto (liquidez) y a largo (solvencia)?, ¿depende demasiado de la deuda?, ¿es rentable lo invertido? Se hace con diferencias (el fondo de maniobra) y cocientes (las ratios), y cada número se interpreta.
- Una ratio sola no dice nada: se compara con un valor de referencia (lo dan los anexos y criterios de muchas comunidades), con años anteriores o con el sector.
- Escribe la fórmula, calcula e interpreta con «por cada euro…» («por cada euro de deuda a corto tiene 1,59 € de activo corriente»), como las soluciones oficiales. La Comunitat Valenciana acepta otras fórmulas bien interpretadas, y Cantabria, «cualquier otra ratio de solvencia generalmente aceptada».
- Si hay un problema, propón medidas: Asturias, Castilla-La Mancha, Cantabria y Andalucía puntúan la propuesta.
2El fondo de maniobra
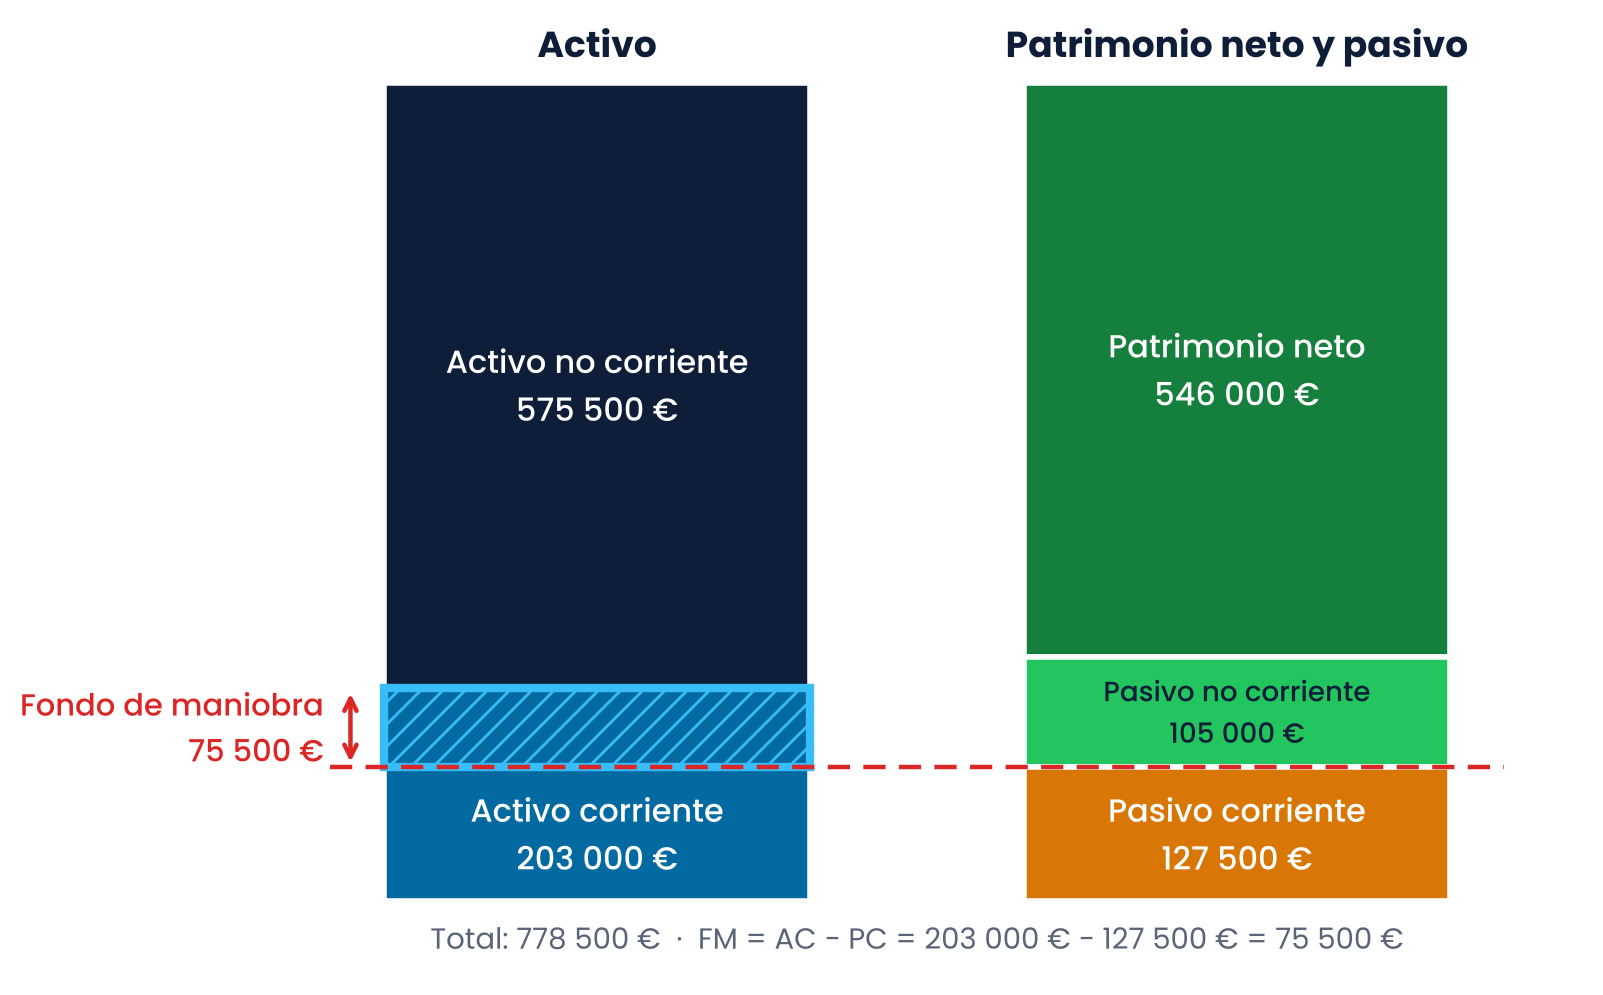
El fondo de maniobra (o fondo de rotación, o capital corriente) es la parte del activo corriente financiada con recursos a largo plazo: el colchón con el que la empresa paga sus deudas a corto aunque se retrase algún cobro.
- Dos formas que dan lo mismo: ( son los capitales permanentes). Andalucía y Castilla-La Mancha (modelos de 2025) y Galicia lo piden «por las dos vías» o «de dos formas distintas» (Galicia, 0,5 cada una).
- FM positivo: vendiendo existencias y cobrando a clientes puede atender sus pagos a corto; es lo normal. FM negativo: parte del activo no corriente se paga con deudas a corto: riesgo de no pagar a tiempo («suspensión de pagos» o desequilibrio a corto, en los criterios de Asturias, Andalucía y Castilla-La Mancha).
- Soluciones a un FM negativo: ampliar capital, convertir deuda a corto en deuda a largo, no repartir beneficios, vender inmovilizado que no se use, cobrar antes a los clientes.
- Efecto de las operaciones (Madrid lo pregunta casi siempre): comprar maquinaria pagando con el banco reduce el FM (baja el AC y no el PC); pagar a proveedores con el banco no lo cambia (bajan AC y PC lo mismo); un préstamo a largo que se queda en el banco lo aumenta.
Las grandes superficies cobran al contado, venden las existencias en pocos días y pagan a los proveedores a 60 o 90 días: trabajan con FM negativo sin problemas (Cataluña lo recuerda en 2025 reserva y en el modelo de 2026). Sin ese contexto, un FM negativo se interpreta como riesgo de impago a corto.
3Las situaciones de equilibrio financiero
Los manuales y los criterios de la PAU suelen distinguir estas cuatro situaciones según cómo se financia el activo:
Son nombres de manual. En la ley actual, quien no puede pagar regularmente sus deudas está en insolvencia (actual, o inminente si prevé no poder pagar en los tres meses siguientes) y puede acabar en concurso de acreedores (art. 2 del texto refundido de la Ley Concursal). Y una sociedad debe disolverse si las pérdidas dejan su patrimonio neto por debajo de la mitad del capital social, salvo que lo aumente o lo reduzca (art. 363.1.e de la Ley de Sociedades de Capital).
4Las ratios financieras
Una ratio es un cociente entre dos partidas. Estas son las fórmulas más comunes con las referencias orientativas de los anexos y criterios oficiales. «Pasivo» en las ratios es solo el exigible (PNC + PC); «realizable», los deudores y las inversiones financieras a corto; «disponible», caja y bancos.
| Ratio | Fórmula más común | Qué mide | Referencia orientativa |
|---|---|---|---|
| Liquidez (solvencia a corto plazo) | Euros de activo corriente por cada euro de deuda a corto. | 1,5–2 (Cataluña, Baleares, Madrid, La Rioja; Cantabria 1,5–1,8). Menos de 1: riesgo de suspensión de pagos; más de 2: activos ociosos. | |
| Tesorería (acid test) | Si puede pagar a corto sin vender existencias. | Cerca de 1 (Cataluña); 0,8–1,2 (Baleares); 0,75–1 (La Rioja); más de 1 (País Vasco). | |
| Disponibilidad (tesorería inmediata) | Si puede pagar ya, con caja y bancos. | Cataluña 0,3–0,4; Baleares 0,2–0,4; La Rioja 0,1–0,3. Mucho más: dinero parado. | |
| Garantía (solvencia total, distancia a la quiebra) | Euros de activo por cada euro de deuda. | Mayor que 1 y cerca de 2 (Cataluña); 1,5–2 (Baleares); 1,7–2 (Cantabria). Menos de 1: quiebra técnica. | |
| Endeudamiento | Parte de la financiación total que son deudas. | 0,4–0,6 (Cataluña, Madrid). Más: demasiada deuda. | |
| Autonomía financiera | Recursos propios por cada euro de deuda. | 0,4–0,8 (Baleares). Murcia la calcula sobre el total: PN / (PN + pasivo) > 25 %. | |
| Calidad (o estructura) de la deuda | Qué parte de la deuda vence a corto plazo. | 0,2–0,5 (Baleares, Cantabria). Cataluña: cuanto más cerca de 0, mejor; más de 0,5 es deuda de mala calidad. |
5Qué fórmula usa cada comunidad
La misma palabra (endeudamiento, liquidez, tesorería) tiene fórmulas distintas según la comunidad. Esta tabla recoge las de los anexos, formularios y soluciones oficiales de 2025-2027.
| Comunidad | Liquidez y tesorería | Garantía, endeudamiento y otras | Rentabilidades |
|---|---|---|---|
| Andalucía | Sin formulario. Fondo de maniobra por las dos vías. En 2025 (reserva 1) el enunciado llamó «tesorería» a AC/PC. | — | RE = BAII / activo total; RF = BN / PN. |
| Aragón | Liquidez AC/PC; tesorería (R + D)/PC; tesorería inmediata D/PC. | Garantía = activo real / pasivo; endeudamiento = Pasivo / PN (más de 0,6, deuda excesiva). | ROA = BAII / activo; ROE = BDII / PN. |
| Asturias | Vienen en el enunciado: solvencia = AC/PC. | Garantía = A/P; endeudamiento = P / (PN + P). | RE = BAIT / activo total × 100; RF = BN / PN × 100. |
| Baleares | Anexo 4: tesorería (R + D)/PC (0,8–1,2); liquidez (1,5–2); disponibilidad (0,2–0,4). | Garantía = activo real / exigible (1,5–2); autonomía = RP / exigible (0,4–0,8); calidad de la deuda = PC / exigible (0,2–0,5). | No entran en su temario (tampoco el PMM). |
| Canarias | Formulario oficial: disponibilidad = efectivo / PC; liquidez = AC/PC; FM = AC − PC. | Garantía = (AC + ANC) / (PC + PNC); endeudamiento = (PC + PNC) / total PN y pasivo. | No están en el formulario (las ratios acordadas son las cuatro financieras). |
| Cantabria | Liquidez = AC/PC (1,5–1,8; alerta si < 1). | Garantía = A/P (1,7–2); endeudamiento = P / PN (referencia 1), PC/PN, PNC/PN, estructura PNC/PC y calidad PC/P. | RE = BAII / activo = margen × rotación. |
| Castilla-La Mancha | Las da el enunciado: tesorería = (efectivo + deudores comerciales) / PC. | Calidad de la deuda = PC / pasivo total. | RE como pregunta corta de teoría. |
| Castilla y León | Anexo: tesorería o acid test = (D + R)/PC; liquidez = AC/PC. | Garantía = activo total / pasivo total; endeudamiento = P / (PN + P); autonomía = PN / pasivo total. | RE = BAII / activo × 100; RF = BN / PN × 100, sin desglosar. |
| Cataluña | Anexo 3: disponibilidad (0,3–0,4), tesorería (≈ 1), liquidez (1,5–2). | Solvencia = activo / deudas (> 1, ≈ 2); endeudamiento = deudas / (PN + P) (0,4–0,6); estructura de la deuda = PC / deudas (≈ 0). | RE = BAII / activo; RF = BN / PN; rentabilidad de las ventas = BAII / importe neto de la cifra de negocios. |
| Comunitat Valenciana | Anexo 3: liquidez, tesorería (R + D)/PC, disponibilidad; sin intervalos. | Garantía = A/P; endeudamiento = P / (PN + P) o P / PN (admite las dos). | RE = BAII / activo; RF = beneficio / PN. |
| Extremadura | Disponibilidad, tesorería (D + R)/PC y liquidez AC/PC. | Garantía = activo total / pasivo total; endeudamiento = pasivo / (PN + pasivo); desde 2027, también estructura de la deuda = PC / pasivo total. | En %, diciendo qué representan numerador y denominador. |
| Galicia | La fórmula de la ratio viene en el enunciado. | Autonomía = recursos propios / (PC + PNC), dada en el enunciado. | No se dan: apréndetelas. |
| La Rioja | Liquidez (1,5–2); tesorería (R + D)/PC (0,75–1); tesorería inmediata D/PC (0,1–0,3). | Garantía; endeudamiento «por debajo de 0,5» (la guía no fija la fórmula). | RE = BAIT / activo; RF = BN / capital propio. |
| Madrid | Viene en el enunciado: liquidez = AC/PC (1,5–2). | Endeudamiento = P / (PN + P) (0,4–0,6), en el enunciado. | RE = resultado de explotación / activo; RF = resultado del ejercicio / PN. |
| Murcia | Anexo A: liquidez = (AC − existencias) / PC × 100 (> 70 %); % de capital corriente = (AC − PC) / activo (> 5 %). | Garantía = (ANC + AC) / (PNC + PC) (> 120 %); autonomía = PN / total (> 25 %); endeudamiento a largo y a corto sobre el total (< 75 % juntos). | RE (> 8 %) y RF (> 10 %), en %. |
| Navarra | Sin formulario: «dos ratios de corto plazo» a elegir (2025). | Ratios de solvencia a elegir. | RE, RF, margen, rotación y apalancamiento financiero. |
| País Vasco | Liquidez = AC/PC (> 1); tesorería = (AC − existencias) / PC (> 1). | Garantía = activo / (PNC + PC) (> 1); endeudamiento = (PNC + PC) / PN (0,5–1,2); inmovilizado = ANC / (PN + PNC) (< 1). | No las pide en 2025-2026; sí el periodo medio de maduración (2025). |
Endeudamiento: Pasivo / (PN + Pasivo), entre 0 y 1, en Asturias, Castilla y León, Cataluña, Canarias, Extremadura y Madrid; Pasivo / PN en Aragón, Cantabria y el País Vasco (puede pasar de 1); la Comunitat Valenciana admite las dos. Con los datos del País Vasco 2026 la primera da 0,30 y la segunda 0,43. Liquidez: AC / PC casi en todas, pero Murcia llama liquidez a (AC − existencias) / PC en % (lo que otros llaman tesorería). Regla de oro: si el enunciado da la fórmula, usa la del enunciado; si no, la de tu comunidad, escrita.
6Rentabilidad económica y financiera
La rentabilidad relaciona un beneficio con lo invertido para conseguirlo: todo el activo (la empresa) o solo lo que han puesto los socios.
- Rentabilidad económica (RE o ROA): rendimiento del activo, se financie como se financie. El BAII es el resultado de explotación. «Por cada 100 € invertidos en el activo, la empresa obtiene X € de beneficio antes de intereses e impuestos».
- Rentabilidad financiera (RF o ROE): rendimiento de los fondos de los socios. «Por cada 100 € aportados por los socios, obtienen X € de beneficio neto». Si no dan el PN: activo − pasivo (La Rioja dice «capital propio»).
- Si falta el BAII, súbelo: (Aragón). Si falta el BN, bájalo: intereses = tipo × deudas (Murcia, Navarra, La Rioja), BAI = BAII − intereses, BN = BAI − impuesto.
- Los intereses afectan a la RF, no a la RE (pregunta fija de Madrid): la RE se calcula antes de intereses.
- Margen × rotación (Cantabria, Navarra): El margen es lo que se gana por euro vendido; la rotación, las veces que se vende el valor del activo en un año. Se gana con margen alto y poca venta (diferenciación, una joyería) o con margen bajo y mucha venta (costes bajos, un supermercado de descuento; Tema 4). Cataluña llama rentabilidad de las ventas al margen en %: BAII / importe neto de la cifra de negocios × 100.
7El apalancamiento financiero
Endeudarse es usar una palanca: si el dinero prestado rinde más de lo que cuesta, la diferencia es para los socios y su rentabilidad sube; si rinde menos, juega en contra.
- La regla: compara la RE con el coste de la deuda (). Si , el apalancamiento es positivo: endeudarse aumenta la RF. Si , es negativo (Aragón, La Rioja, Navarra y Extremadura lo preguntan).
- La fórmula que lo explica (con Deudas = todo el pasivo e su coste medio): Después de impuestos, se multiplica por . Cuanta más deuda respecto al PN, más se amplifica , a favor o en contra.
- Para comparar RE y RF, quita el impuesto: la RE va antes de impuestos y la RF después; con un 25 %, una RF algo menor que la RE puede esconder un apalancamiento positivo (ejercicio de Andalucía).
- Como ratio (manuales; Navarra lo pide sin fijar fórmula): Mayor que 1, positivo; menor que 1, negativo. Equivale a comprobar si la RF antes de impuestos supera a la RE, es decir, si .
«El efecto apalancamiento es positivo» (Navarra 2025) significa que la RE supera al coste de la deuda: cada euro prestado genera más beneficio del que cuesta en intereses, y la RF crece al endeudarse. La Rioja lo usa para aconsejar financiación ajena, siempre que el endeudamiento no se dispare.
8El periodo medio de maduración
El periodo medio de maduración (PMM) económico es el tiempo que tarda un euro invertido en materias primas en volver a la caja: desde que entran en el almacén hasta que se cobra al cliente. Numérico ha salido en el País Vasco (2025) y en La Rioja y Castilla-La Mancha (2024); como teoría, Madrid lo ofrece casi cada año.
- . Cada es una rotación (veces que se renueva el saldo en el año).
- , los días que la empresa se financia ella misma, con y = compras a crédito ÷ saldo medio de proveedores.
- Una empresa comercial (una tienda, un supermercado) no fabrica: su PMM solo tiene el periodo de venta y el de cobro (Madrid 2025 y 2026).
- Qué lo cambia (Madrid): cobrar más tarde a los clientes alarga el PMM económico y el financiero; pagar más tarde a los proveedores no cambia el económico y acorta el financiero.
- Año natural (365 días, País Vasco) o comercial (360, La Rioja y Castilla-La Mancha en 2024): lo dice el enunciado. Cuanto más corto el PMM, menos fondo de maniobra necesita la empresa.
- Almacenamiento (PMa)Días que las materias primas pasan en el almacén. , con = consumo anual de materias primas ÷ saldo medio de materias primas.
- Fabricación (PMf)Días que tarda en fabricarse el producto. , con = coste de la producción ÷ saldo medio de productos en curso.
- Venta (PMv)Días que el producto terminado espera a venderse. , con = coste de las ventas ÷ saldo medio de productos terminados.
- Cobro (PMc)Días que tardan en pagar los clientes. , con = ventas a precio de venta ÷ saldo medio de clientes.
9Ejercicio resuelto: balance, fondo de maniobra y cinco ratios (País Vasco 2026)
PAU País Vasco 2026 · Convocatoria ordinaria · Pregunta 1 (4 puntos)
Examen oficial (PDF)IZARRA KIROLAK, S.A. es una empresa dedicada a la venta de ropa deportiva. Sus elementos patrimoniales a 31 de diciembre son los siguientes:
• Programa informático utilizado en la gestión de la empresa: 21.000 €
• Efectivo en caja: 4.200 €
• Existencias en almacén: 132.000 €
• El punto de venta está valorado en 491.000 €, de los cuales 61.000 € corresponden al valor del terreno
• Ordenadores y periféricos disponibles en el punto de venta: 16.500 €
• Saldo en cuentas corrientes de varias entidades bancarias: 25.000 €
• Amortización Acumulada del Inmovilizado Material: 37.000 €
• Préstamo de 68.000 € a devolver a una entidad bancaria en 9 meses.
• Facturas pendientes de cobro a clientes: 22.000 €
• Letras de cambio a pagar a proveedores de mercancías: 4.500 €
• Préstamo bancario para devolver a 3 años: 105.000 €
• Hacienda le debe por la liquidación del IVA: 8.300 €
• Reservas legales: 55.000 €
• Mobiliario del local: 84.000 €
• Facturas adeudadas a proveedores de mercancías: 55.000 €
• Letras no cobradas aceptadas por clientes: 11.500 €
• Resultado del ejercicio: 41.000 €
• Aportaciones realizadas por los socios ¿???
Teniendo en cuenta estos datos se solicita:
- a) Completar el balance de situación de la empresa, clasificado en masas patrimoniales. (1,5 puntos)
- b) Cálculo, representación y análisis del resultado del fondo de maniobra. (1 punto)
- c) Analizar la situación financiera de la empresa utilizando las siguientes ratios: Tesorería; Liquidez; Garantía; Endeudamiento total; Inmovilizado. (1,5 puntos)
Ver la resolución paso a paso
Apartado a)
- La idea. Primero el balance (Tema 16) y luego el análisis. La incógnita es el capital («aportaciones realizadas por los socios»): se saca al final por diferencia, con Activo = PN + Pasivo.
- Clasifica lo delicado. El punto de venta se separa: terreno y construcción . La amortización acumulada resta en el inmovilizado material. «Hacienda le debe» el IVA: es un derecho (activo corriente, deudores). Las letras aceptadas por clientes son clientes, efectos a cobrar; las letras a pagar a proveedores, proveedores, efectos a pagar. Préstamo a 9 meses: pasivo corriente; a 3 años: no corriente.
- Activo. ANC: €. AC: existencias + deudores + efectivo €. Total activo €.
ACTIVO elemento submasa masa A) Activo no corriente 575 500 I. Inmovilizado intangible 21 000 Aplicaciones informáticas 21 000 II. Inmovilizado material 554 500 Terrenos y bienes naturales 61 000 Construcciones 430 000 Mobiliario 84 000 Equipos para procesos de información 16 500 Amort. acumulada del inmovilizado material −37 000 B) Activo corriente 203 000 II. Existencias (mercaderías) 132 000 III. Deudores comerciales y otras cuentas a cobrar 41 800 Clientes 22 000 Clientes, efectos comerciales a cobrar 11 500 Hacienda Pública, deudora por IVA 8300 VII. Efectivo y otros activos líquidos 29 200 Bancos 25 000 Caja 4200 TOTAL ACTIVO 778 500 - Capital por diferencia: €.
PATRIMONIO NETO Y PASIVO elemento masa A) Patrimonio neto 546 000 Capital social 450 000 Reserva legal 55 000 Resultado del ejercicio 41 000 B) Pasivo no corriente 105 000 Deudas a l/p con entidades de crédito 105 000 C) Pasivo corriente 127 500 Deudas a c/p con entidades de crédito 68 000 Proveedores 55 000 Proveedores, efectos comerciales a pagar 4500 TOTAL PATRIMONIO NETO Y PASIVO 778 500
Solución Activo 778 500 € = PN 546 000 € + PNC 105 000 € + PC 127 500 €. Capital social: 450 000 € (igual que el solucionario oficial).
Apartado b)
- Fondo de maniobra por las dos vías (escribe las dos: se comprueba el resultado):
- Representación: dos barras de la misma altura (778 500 €). En la del activo, arriba el ANC (575 500) y abajo el AC (203 000); en la de financiación, arriba PN + PNC (651 000) y abajo el PC (127 500). El tramo del AC que queda por encima de la línea del PC, 75 500 €, es el fondo de maniobra (es la figura de la sección del fondo de maniobra). En el gráfico del solucionario el ANC aparece como «575.000» por una errata: es 575 500.
Solución FM = 75 500 € > 0: situación financiera estable (equilibrio normal). Los capitales permanentes (PN + PNC) financian todo el activo no corriente y, además, 75 500 € del activo corriente: la empresa puede pagar sus deudas a corto con su activo corriente y le sobra un colchón.
Apartado c)
- Usa las fórmulas del País Vasco (son las del solucionario oficial y no las da el examen; en otras comunidades cambian, mira la tabla de la sección «Qué fórmula usa cada comunidad»). Pasivo exigible: €.
- Tesorería (referencia ). Liquidez (referencia ).
- Garantía (referencia ). Endeudamiento total (referencia 0,5–1,2). Inmovilizado (referencia ).
- Interpreta cada una con una frase «por cada euro…». Liquidez: por cada euro de deuda a corto tiene 1,59 € de activo corriente; puede pagar. Tesorería: sin vender existencias, solo tiene 0,56 € por euro de deuda a corto; depende de vender la ropa del almacén para pagar a tiempo. Garantía: tiene 3,35 € de activo por cada euro de deuda; está muy lejos de la quiebra. Endeudamiento: debe 0,43 € por cada euro de patrimonio neto; se financia sobre todo con recursos propios, por debajo de la referencia. Inmovilizado: menor que 1, los capitales permanentes cubren el ANC (por eso el FM es positivo).
Solución Situación financiera sana y poco endeudada: liquidez 1,59, garantía 3,35, endeudamiento 0,43 e inmovilizado 0,88. El único punto débil es la tesorería (0,56): tiene mucho dinero parado en existencias (132 000 €). Le conviene vender stock o cobrar antes a clientes; y, con tan poca deuda, podría endeudarse más si lo necesita para crecer.
Lo que puntúa. Puntos del examen: 1,5 el balance, 1 el fondo de maniobra (cálculo, representación y análisis) y 1,5 las cinco ratios. Los criterios del País Vasco valoran «detectar, mediante ratios sencillas, posibles desequilibrios»; ante errores aritméticos «debe prevalecer la evaluación del razonamiento escrito», y se valoran gráficos y esquemas. Cada ratio, con su referencia y su interpretación.
Error típico que te quita puntos. Calcular la tesorería como AC/PC (eso es la liquidez) o el endeudamiento como Pasivo/(PN + Pasivo), que no es la fórmula del solucionario vasco (da 0,30 en lugar de 0,43). Y poner «Hacienda le debe IVA» en el pasivo.
10Ejercicio resuelto: cuenta de pérdidas y ganancias y rentabilidades (Madrid 2026)
PAU Comunidad de Madrid 2026 · Convocatoria ordinaria · Pregunta 4 (3 puntos)
Examen oficial (PDF)La empresa “SPLASHCESSORIES, S.L.”, dedicada a la venta de artículos de equipamiento y accesorios para piscinas, ofrece la siguiente información sobre sus ingresos y gastos durante el ejercicio 2025: venta de artículos: 180.000 €; alquileres (local, vehículo de empresa): 34.000 €; amortización del inmovilizado material: 500 €; compras de mercaderías: 45.000 €; gasto de publicidad: 9.000 €; intereses recibidos de cuentas corrientes: 2.000 €; intereses pagados de deudas a corto plazo: 1.500 €; intereses de un préstamo a largo plazo: 3.500 €; seguridad social a cargo de la empresa: 10.800 €; sueldos y salarios: 36.000 €; suministros (electricidad, agua): 9.700 €. El tipo impositivo del Impuesto sobre el Beneficio es del 25%. Teniendo en cuenta la información anterior, y que el pasivo total es de 47.000 € y el patrimonio neto de 40.000 €, se pide:
- a) Elabore la Cuenta de Pérdidas y Ganancias del ejercicio 2025 conforme al Plan General de Contabilidad, identificando el Resultado de Explotación (0,5 puntos), el Resultado Financiero (0,2 puntos) y el Resultado del Ejercicio (0,3 puntos). (1 punto)
- b) Calcule e interprete la Rentabilidad Económica. (0,5 puntos)
- c.1) Calcule e interprete la Rentabilidad Financiera de la empresa “SPLASHCESSORIES, S.L.” (0,5 puntos). Explique cómo afectaría un incremento de los intereses de la deuda a la Rentabilidad Financiera (0,5 puntos) y a la Rentabilidad Económica (0,5 puntos). (1,5 puntos)
Ver la resolución paso a paso
Apartado a)
- La idea. Para las rentabilidades hacen falta dos resultados de la PyG: el de explotación (BAII, para la económica) y el del ejercicio (beneficio neto, para la financiera). Primero se monta la PyG (Tema 16).
- Explotación: €. Financiero: €. Antes de impuestos: €. Impuesto: €.
Ingresos de explotación 180 000 Ventas 180 000 Gastos de explotación (145 000) Compras de mercaderías (45 000) Sueldos y salarios (36 000) Seguridad Social a cargo de la empresa (10 800) Arrendamientos (34 000) Publicidad (9000) Suministros (9700) Amortización del inmovilizado material (500) RESULTADO DE EXPLOTACIÓN 35 000 Ingresos financieros (intereses de c/c) 2000 Gastos financieros (intereses c/p y l/p) (5000) RESULTADO FINANCIERO (3000) RESULTADO ANTES DE IMPUESTOS 32 000 Impuesto sobre beneficios (25 %) (8000) RESULTADO DEL EJERCICIO 24 000
Solución Resultado de explotación 35 000 €, resultado financiero −3000 € y resultado del ejercicio 24 000 €.
Apartado b)
- El activo no se da, pero sale de la ecuación del patrimonio: €.
Solución RE = 40,23 %: por cada 100 € invertidos en la empresa, con independencia de cómo se financie, se obtienen 40,23 € de resultado de explotación (es la interpretación de la solución oficial).
Apartado c.1)
- En el apartado c se elige: c.1 (este) o c.2 (Maslow y la teoría X de McGregor, Tema 12).
- Si suben los intereses: aumentan los gastos financieros, baja el resultado antes de impuestos y el del ejercicio, y baja la RF. La RE no cambia, porque el resultado de explotación se calcula antes de los intereses: la rentabilidad del activo no depende de cómo se financie.
- Fíjate en que RF (60 %) > RE (40,23 %): la deuda está ayudando a los socios (apalancamiento financiero positivo, sección «El apalancamiento financiero»). Si subieran mucho los intereses, esa ventaja se iría reduciendo.
Solución RF = 60 %: por cada 100 € aportados por los socios se obtienen 60 € de beneficio neto. Una subida de intereses reduce la RF y no afecta a la RE.
Lo que puntúa. Criterios oficiales de Madrid (ordinaria 2026): a) 0,5 el resultado de explotación, 0,2 el financiero y 0,3 el del ejercicio; b) 0,5 la RE con su interpretación; c.1) 0,5 la RF interpretada, 0,5 el efecto de los intereses en la RF y 0,5 en la RE. Madrid usa RE = resultado de explotación / activo y RF = resultado del ejercicio / PN, con dos decimales y unidad.
Error típico que te quita puntos. Calcular la RE con el resultado del ejercicio o con el antes de impuestos (24 000/87 000 = 27,59 % o 32 000/87 000 = 36,78 %): la RE lleva el resultado antes de intereses e impuestos. O dividir la RF entre el activo.
11Ejercicio resuelto: rentabilidad económica y financiera (Andalucía 2025)
PAU Andalucía 2025 · Convocatoria extraordinaria · Problema 2 (2 puntos)
Examen oficial (PDF)Una joven emprendedora ha decidido poner en marcha una empresa de turismo rural en un pequeño pueblo de la Sierra de Cádiz. Los datos correspondientes al primer año económico de funcionamiento son los siguientes:
Ingresos por alojamiento: 189.000 euros
Costes variables: 94.500 euros
Coste fijo anual: 60.000 euros
Impuesto de sociedades: 25%
Patrimonio neto inicial: 120.000 euros
Activo total: 200.000 euros
Intereses anuales: 8.000 euros
Se pide:
- a) Calcule la rentabilidad económica y la rentabilidad financiera del primer año. (1,5 puntos)
- b) Comente los resultados obtenidos. (0,5 puntos)
Ver la resolución paso a paso
Apartado a)
- La idea. No dan la PyG hecha: hay que bajar escalón a escalón, de los ingresos al beneficio neto. La rúbrica puntúa cada escalón por separado (BAII, BAI, BN, RE y RF), así que escribe los cinco.
- BAII €. Los intereses no están dentro de esos costes: son gasto financiero.
- BAI €. Impuesto €. BN €.
Solución RE = 17,25 % y RF = 16,56 % (BAII 34 500 €, BAI 26 500 €, BN 19 875 €).
Apartado b)
- RE: por cada 100 € invertidos en el activo (la casa rural, el mobiliario…), la empresa genera 17,25 € de beneficio antes de intereses e impuestos. RF: por cada 100 € aportados por la propietaria, obtiene 16,56 € de beneficio neto.
- ¿Conviene la deuda? Recursos ajenos €, que cuestan . Como la RE (17,25 %) es mayor que ese coste, cada euro prestado rinde más de lo que cuesta: apalancamiento financiero positivo. Que la RF salga algo menor que la RE se debe solo al impuesto: antes de impuestos, , por encima de la RE; y la RE después de impuestos sería , por debajo de la RF.
Solución Primer año rentable: el activo rinde un 17,25 % y los fondos propios un 16,56 % neto. La financiación ajena favorece a la propietaria, porque la deuda le cuesta un 10 % y el activo rinde más.
Lo que puntúa. Rúbrica oficial de Andalucía (extraordinaria 2025): a) hasta 1,5: 0,3 por cada uno de BAII, BAI, BN, RE y RF; b) hasta 0,5: 0,25 por interpretar cada rentabilidad. Andalucía no publica soluciones numéricas. Cada pregunta puede perder hasta un 10 % por ortografía y presentación.
Error típico que te quita puntos. Restar los intereses antes de calcular la RE (26 500/200 000 = 13,25 %): la RE va antes de intereses. O calcular la RF sobre el activo (19 875/200 000) y no sobre el patrimonio neto.
Conceptos clave
- Fondo de maniobra
- AC − PC = (PN + PNC) − ANC: parte del activo corriente financiada con capitales permanentes. También fondo de rotación o capital corriente.
- Equilibrio financiero
- Situación en la que la empresa puede pagar sus deudas a su vencimiento; lo normal es un fondo de maniobra positivo.
- Quiebra técnica
- Pasivo mayor que el activo (patrimonio neto negativo): ni vendiéndolo todo pagaría todas sus deudas.
- Ratio de tesorería (acid test)
- (Realizable + disponible) / pasivo corriente: si puede pagar a corto sin vender existencias.
- Ratio de garantía
- Activo total / pasivo exigible: euros de activo por cada euro de deuda; mide la distancia a la quiebra.
- Ratio de endeudamiento
- Pasivo / (patrimonio neto + pasivo), o pasivo / patrimonio neto según la comunidad.
- Rentabilidad económica
- BAII / activo total × 100: lo que rinde el activo, se financie como se financie.
- Rentabilidad financiera
- Beneficio neto / patrimonio neto × 100: lo que rinden los fondos de los socios.
- Apalancamiento financiero
- Efecto de la deuda sobre la rentabilidad financiera: es positivo si la rentabilidad económica supera al coste de la deuda.
- Periodo medio de maduración
- Días que tarda un euro invertido en el ciclo de explotación en volver a la caja (económico); el financiero resta el plazo de pago a proveedores.
Modo PAU
Siete claves que valen puntos
- PAU Andalucía 2026 (extraordinaria), E.1: «Rosa tiene una empresa de servicios informáticos y quiere analizar su situación financiera para valorar si necesita mejorar su gestión. Para ello dispone de los datos de su balance: Activo no corriente 100.000 €; Activos corrientes 54.000 €; Recursos Propios 48.000 €; Pasivo no corriente 42.000 €; Pasivo corriente 64.000 €. ¿Cuál es la situación financiera de la empresa y qué consecuencias puede tener? ¿Qué soluciones puede proponerle a Rosa?» (1 punto)
- PAU Navarra 2025 (extraordinaria), pregunta 10: «Explica el significado de la siguiente afirmación: “el efecto de apalancamiento financiero es positivo”.»
- PAU Comunidad de Madrid 2025 (extraordinaria), Pregunta 4, c.2: «Defina el Periodo Medio de Maduración Económico (0,25 puntos) y describa (1 punto) las fases del Periodo Medio de Maduración Económico. Indique las fases del Periodo Medio de Maduración Económico de la tienda “BALLON D'OR” (0,25 puntos).»
- PAU Castilla-La Mancha 2025 (extraordinaria), pregunta corta 1.1: «Rentabilidad económica.» (0,5 puntos)
- Liquidez (AC/PC) ≠ tesorería ((AC − existencias)/PC): la tesorería no cuenta las existencias. Murcia llama «liquidez» a la segunda.
- Endeudamiento P/(PN + P) (entre 0 y 1; referencia 0,4–0,6) ≠ endeudamiento P/PN (puede pasar de 1; referencia 1 en Cantabria, 0,5–1,2 en el País Vasco).
- Suspensión de pagos (FM < 0: falta liquidez a corto) ≠ quiebra técnica (PN < 0: el activo no cubre las deudas).
- Rentabilidad (beneficio / inversión, en %) ≠ beneficio (en euros). Una empresa con más beneficio puede ser menos rentable si ha invertido mucho más.
- PMM económico (todo el ciclo, hasta el cobro) ≠ PMM financiero (el económico menos los días que tarda en pagar a proveedores).
Ponte a prueba
PAU Murcia 2025 (ordinaria), Problema 11 (2 puntos). «La Murciana II presenta la siguiente información correspondiente a 2024 (datos en miles de euros): Activo no corriente 600; Activo total 1.000; Recursos propios 400; Deuda a largo 200; Deuda a corto 400; Resultado de explotación 130. Se sabe también que se ha pagado un tipo de interés medio por la deuda total del 5%, que la cuota del impuesto de sociedades asciende a 25 miles de euros y que tiene existencias por un valor de 50 miles de euros. a) Calcule la ratio de liquidez e interprete el resultado (0,6 p). b) Calcule las ratios de endeudamiento a corto y largo plazo e interprete el resultado (0,6 p). c) Calcule la rentabilidad económica y financiera e interprete los resultados (0,8 p).»
Ver solución
Con las fórmulas del Anexo A de Murcia (en %): AC . a) Liquidez , por encima del 70 % de referencia: liquidez buena (sin vender existencias cubre el 87,5 % de sus deudas a corto). b) Endeudamiento a largo y a corto : total 60 % < 75 %, aceptable, aunque concentrado en el corto plazo. c) > 8 %. Intereses ; BAI ; resultado ; > 10 %. Las dos superan su valor límite (solución oficial).
PAU Navarra 2025 (ordinaria), Prueba práctica, Ejercicio 2 (2,5 puntos). «Una tienda de recambios de automoción ha tenido los siguientes ingresos y gastos durante el pasado ejercicio: Cuotas de la Seguridad Social a cargo de la empresa: 18.000 €; Reparaciones en el local: 15.000 €; Adquisición de material a fabricantes: 210.000 €; Beneficio obtenido por la venta de estanterías de almacenaje a una empresa de logística: 6.000 €; Seguros varios: 19.000 €; Ventas: 475.000 €; Comisiones bancarias: 1.500 €; Consumo de agua, electricidad y gas: 20.000 €; Publicidad en medios: 8.000 €; Descuentos a clientes por la compra de un gran volumen de material: 22.000 €; Descuentos obtenidos del fabricante por gran volumen de compra: 35.000 €; Devoluciones a fábrica de material defectuoso: 25.000 €; Devoluciones de material por parte de clientes: 10.000 €; Intereses a favor en las cuentas en entidades bancarias: 1.000 €; Salarios de la plantilla: 80.000 €. Además, se dispone de los siguientes datos adicionales: El exigible de la empresa es de 145.000 €. El interés medio de la deuda de la empresa es el 6%. El porcentaje medio de amortización del inmovilizado es del 10%. El tipo del impuesto de sociedades es del 25%. El inmovilizado de la empresa tiene un valor de 180.000 €. Al comienzo del año, el valor de existencias era de 45.000 €, mientras que al final del año era de 38.000 €. El total del activo de la empresa asciende a 270.000 €. Preguntas: a) A partir de la información aportada, elabora la cuenta de pérdidas y ganancias señalando solamente las cifras totales y los distintos tipos de resultados (1,25pto). b) Calcula la Rentabilidad económica, la rentabilidad financiera, el margen y la rotación de activos (1 pto). c) Explica la estrategia competitiva de la empresa en función del margen y la rotación de activos. (0,5).»
Ver solución
No hay solución oficial publicada; esta es la resolución con el PGC (las comisiones bancarias son servicios bancarios, 626, y el beneficio por vender las estanterías va al resultado de explotación). a) Importe neto de la cifra de negocios ; resultado por enajenación de inmovilizado ; aprovisionamientos ; personal ; otros gastos de explotación ; amortización . Resultado de explotación €. Financiero €. BAI €; impuesto €; resultado del ejercicio €. b) PN €. ; ; margen (sobre el importe neto de la cifra de negocios, como la rotación); rotación veces (margen × rotación = RE). c) Gana 25,40 € de BAII por cada 100 € vendidos y vende 1,64 veces su activo al año: su rentabilidad descansa sobre todo en un margen alto, propio de una estrategia de diferenciación más que de volumen. (Apalancamiento, que pide la versión de 2026: : positivo, porque la RE (41,67 %) supera de largo el 6 % que cuesta la deuda.)
PAU País Vasco 2025 (extraordinaria), Pregunta 2B (2 puntos). «Una empresa compró y consumió el año pasado, para la fabricación de su producto, 20.000 € de materias primas y, por término medio, mantuvo un nivel de existencias de las mismas en el almacén de 1.800 € (estando ambas magnitudes valoradas al precio de adquisición). El volumen de ventas, valoradas al precio de venta de los productos, fue de 75.000 € y, por término medio, los clientes tuvieron una deuda con la empresa de 1.500 €. Otros datos relativos a la empresa, valorados todos ellos según su coste, son los siguientes: Valor de la producción anual: 40.000 €. Valor de los productos en curso de fabricación, por término medio: 4.000€. Ventas anuales: 45.000 €. Nivel medio de existencias en el almacén de productos terminados: 3.750 €. 1 año=365 días. Calcule: a) El periodo medio de maduración económica y explique su significado. (1,5 puntos) b) El periodo medio de maduración financiera, teniendo en cuenta que el saldo medio de los proveedores es de 2.500 €. Explique el resultado. (0,5 puntos)»
Ver solución
a) días; días; días; días. PMM económico días: pasan unos 107 días desde que la materia prima entra en el almacén hasta que se cobra al cliente. b) días. PMM financiero días: desde que paga a los proveedores hasta que cobra a los clientes pasan unos 61 días, que la empresa tiene que financiar con sus recursos. Coincide con la solución oficial.
Fuentes
- Real Decreto 1514/2007, Plan General de Contabilidad (BOE)
- Real Decreto Legislativo 1/2020, texto refundido de la Ley Concursal, art. 2 (BOE)
- Real Decreto Legislativo 1/2010, texto refundido de la Ley de Sociedades de Capital, art. 363 (BOE)
- Generalitat de Catalunya: Concrecions PAU 2027 de Funcionament de l'Empresa i Disseny de Models de Negoci (anexos 3 y 4: ratios y rentabilidades)
- Universitat de les Illes Balears: Annex 4, Ràtios financeres
- Gobierno de Canarias: Listado de cuentas y formulario PAU 2027
- Universidades de Castilla y León: Orientaciones EDMN PAU 2025/26 (anexo de ratios y rentabilidades)
- Universidad de Extremadura: Características de la PAU 2026, Empresa y Diseño de Modelos de Negocio (fórmulas de las ratios)
- Universitat de València: Orientaciones de Empresa y Diseño de Modelos de Negocio, PAU 2027 (anexo 3, ratios)
- Universidad de Murcia: Orientaciones PAU 2027, Anexo A (ratios con su valor límite)
- UPV/EHU: Solucionario y criterios de Empresa y Diseño de Modelos de Negocio, ordinaria 2026
- Universidad de Cantabria: Criterios de corrección PAU junio 2026 (Empresa y Diseño de Modelos de Negocio)
- Universidad de La Rioja: Guía de calificación de Empresa y Diseño de Modelos de Negocio, PAU 2025-2026
- Universidad de Zaragoza: Examen y criterios de Empresa y Diseño de Modelos de Negocio, ordinaria 2026
Imágenes: Farmeando PAU: Farmeando PAU
Licencia: el texto es de Farmeando PAU, con licencia CC BY-NC-ND 4.0: puedes imprimirlo, fotocopiarlo y compartirlo con tus alumnos citando «Farmeando PAU · farmeandopau.com», sin uso comercial y sin modificarlo. Las imágenes de terceros mantienen su propia licencia.
Cómo los hacemos: fuentes oficiales, verificación antes de publicar, uso de la IA y cómo corregimos los errores, en Cómo hacemos Farmeando PAU.