1Los costes y sus clases
El coste es el valor en euros de los factores que la empresa consume para producir. Se clasifica según cambie o no con la cantidad producida y según se pueda atribuir o no a un producto.
- Amortización: lo que se imputa cada año por el desgaste de un edificio o una máquina ((precio − valor residual) / años de vida útil: Tema 16) es un coste fijo. Cataluña la suma a los costes fijos: un edificio de 30 000 000 € amortizado en 20 años son € al año (2026, extraordinaria).
- Coste irrecuperable (sunk cost): lo que ya se ha pagado y no se puede recuperar, decidas lo que decidas. No cuenta para decidir; Andalucía 2026 resta si lo metes entre los costes relevantes.
- Cuidado con el periodo: si unos costes son mensuales y otros anuales, pásalos todos al mismo periodo antes de calcular (Comunitat Valenciana, Cataluña).
| Clase | Qué es | Ejemplos |
|---|---|---|
| Fijos (CF) | No cambian con la cantidad producida (a corto plazo): se pagan aunque se produzca cero. | Alquiler, sueldos fijos, seguros, amortización de las máquinas, licencias |
| Variables (CV) | Crecen con cada unidad producida: . | Materias primas, envases, energía de las máquinas, comisiones por venta |
| Directos | Se atribuyen sin duda a un producto concreto. | La tela de cada traje, las horas del operario de esa línea |
| Indirectos | Son comunes a varios productos y hay que repartirlos con algún criterio. | Alquiler de la nave, sueldo del gerente, limpieza |
Pregunta de caso resuelta (Andalucía 2026, ordinaria, C.1)
«La dirección de una escuela infantil debe decidir cómo gestionar el comedor el próximo curso. Opción A (Cocina propia): Implica adquirir maquinaria y contratar personal fijo a jornada completa, independientemente de la asistencia de alumnos. Solo la compra de materia prima variaría según los menús servidos. Opción B (Catering externo): Se contrata a una empresa externa pagando un precio cerrado por menú entregado. El coste total varía exclusivamente en función del número de alumnos que coman cada día. La directora se inclina fuertemente por la Opción A, porque hace dos meses pagó 1500 € por unos planos de obra y siente que, si elige el catering, ese dinero se habrá “tirado a la basura”. Identifique y clasifique los costes que son relevantes para tomar esta decisión económica en cada una de las opciones, distinguiendo entre costes fijos y variables.»
Respuesta modelo
Los costes relevantes son los que cambian según la opción que se elija.
Opción A (cocina propia): costes fijos, la maquinaria (su amortización) y el personal a jornada completa, que se paga coman muchos o pocos alumnos; coste variable, la materia prima, que depende de los menús servidos.
Opción B (catering): un único coste, variable: el precio cerrado por menú multiplicado por los menús entregados. No tiene costes fijos.
Los 1500 € de los planos son un coste irrecuperable: ya se pagaron y no se recuperan se elija lo que se elija, así que no deben influir en la decisión. Con el catering no se «tiran a la basura»: están gastados en las dos opciones.
Recomendación: el catering. Como la asistencia cambia cada día, convierte todo el coste en variable y evita pagar personal y maquinaria los días con pocos alumnos.
Por qué puntúa. Rúbrica oficial: hasta 0,5 por clasificar bien los costes fijos y variables de la opción A; hasta 0,5 por el coste variable de la B (−0,1 si incluyes los 1500 €, «coste irrecuperable», entre los relevantes); hasta 0,2 por recomendar la opción B y hasta 0,3 por justificarlo. Ojo: la rúbrica dice «suma hasta 1 punto», pero sus partes suman 1,5; tómalas como el peso de cada cosa. Premia la recomendación aunque el enunciado no la pida.
2Coste total, medio y marginal
- Coste medio o unitario: lo que cuesta de media cada unidad. El coste fijo medio baja al producir más: el coste fijo se reparte entre más unidades.
- Coste marginal: lo que aumenta el coste total al producir una unidad más. Lo pregunta Galicia, con tabla y gráfico.
- Que el coste medio baje al aumentar la escala de producción es lo que se llama economías de escala (Tema 5).
3Ingresos, beneficio y margen de contribución
- Margen de contribución unitario: , lo que deja cada unidad para pagar los costes fijos y, una vez pagados, para beneficio (Cataluña lo llama así; Aragón, margen operativo).
- Cantidad para un beneficio objetivo: . Precio para un beneficio: .
- Si falta algún dato, despéjalo de : , , . Extremadura, Galicia, Murcia y Canarias suelen dar los totales, no el precio ni el coste variable unitario.
- Cada unidad vendida por encima del punto muerto aporta su margen al beneficio: (Cantabria 2026).
4El umbral de rentabilidad o punto muerto
Es la cantidad con la que los ingresos cubren exactamente todos los costes (beneficio cero). A partir de ahí, cada unidad vendida deja beneficio.
- Se obtiene igualando ingresos y costes (): , de donde
- En euros: , la facturación mínima para no perder.
- Interpretación, que puntúa en todas las comunidades: «si vende menos de unidades, tiene pérdidas; si vende más, beneficios». Compáralo con lo que vende o puede fabricar: si la capacidad máxima no llega al umbral, el proyecto no es viable (Cataluña 2026).
- Si el precio no cubre ni el coste variable unitario (), no hay punto muerto: cada unidad vendida aumenta las pérdidas.
Si el umbral sale con decimales, Cantabria y la Comunitat Valenciana redondean al entero superior (5714,29 → 5715 unidades), como La Rioja (3881,75 → 3882). Canarias (2163,27 unidades) y Castilla-La Mancha (2446,15) dejan los decimales. Redondear hacia arriba tiene sentido: con una unidad menos todavía hay pérdidas. Si dudas, da el decimal y di cuántas unidades enteras hacen falta.
5Cómo se dibuja el gráfico del umbral
- Ejes con valoresHorizontal, la cantidad (); vertical, los euros. Escribe los valores importantes en los dos ejes.
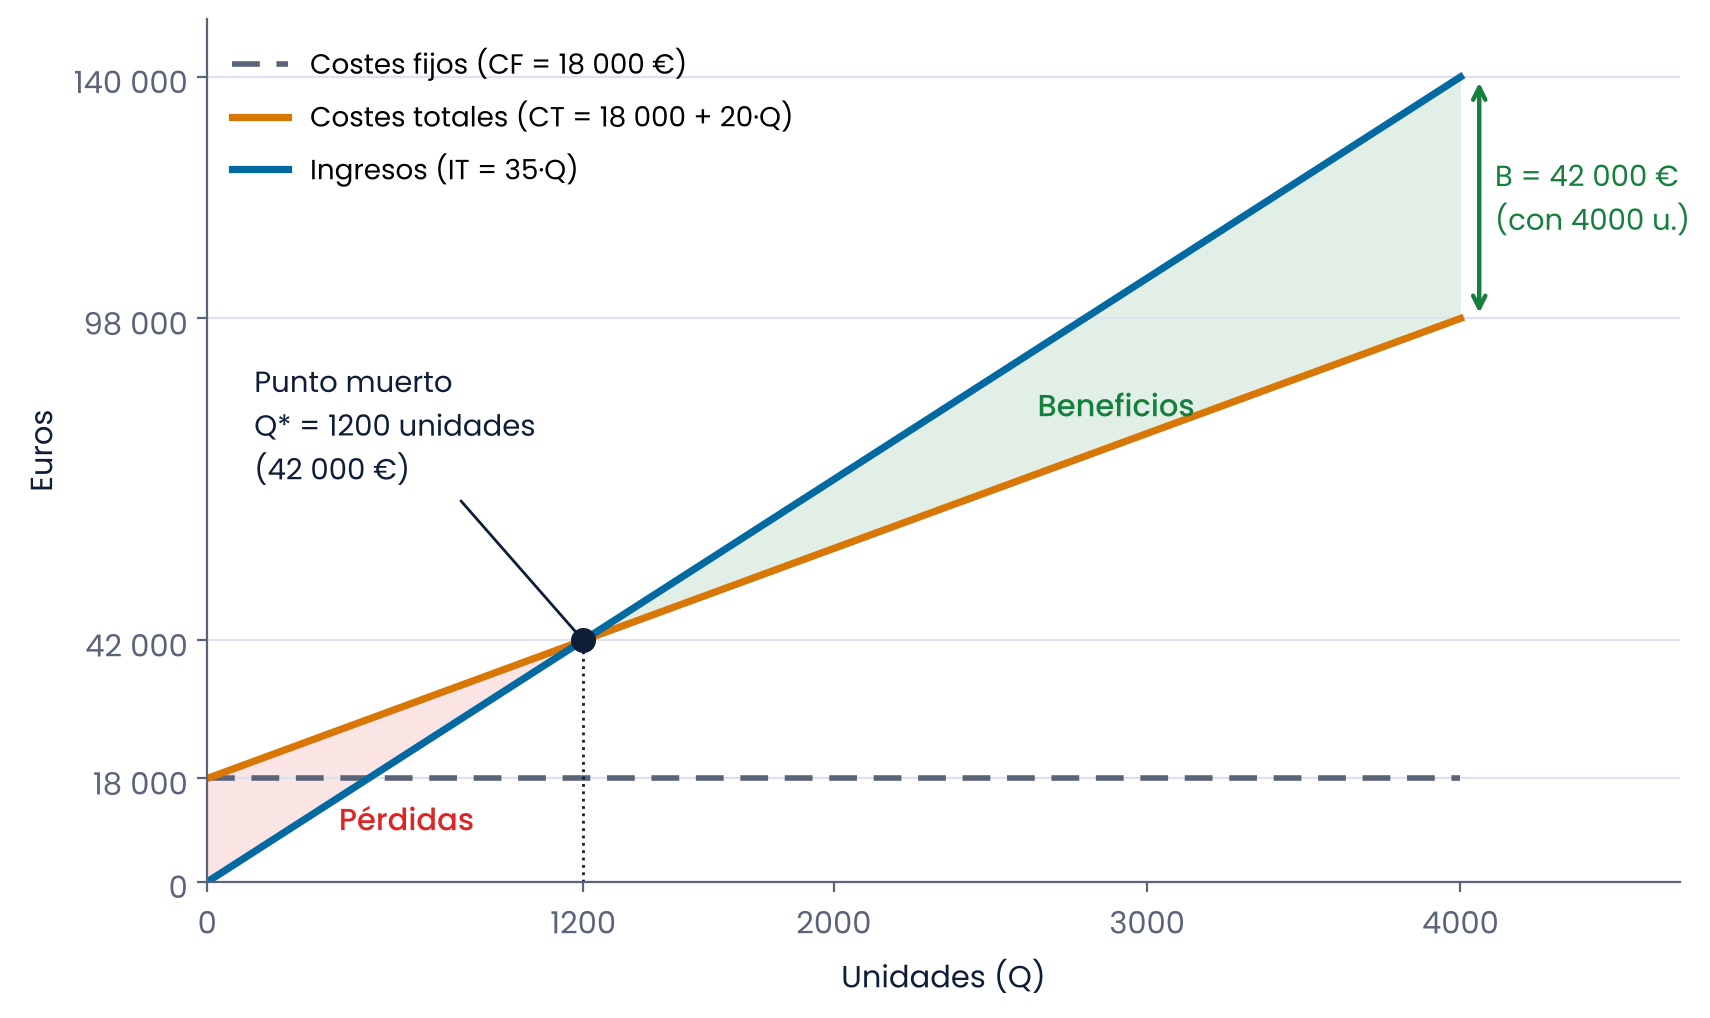
- Tres rectas con nombreCF, horizontal a la altura de ; CT, desde con pendiente ; IT, desde el origen con pendiente .
- Punto muerto y zonasDonde se cortan IT y CT: marca y su valor en euros. A la izquierda, zona de pérdidas; a la derecha, zona de beneficios.
Castilla-La Mancha: −0,25 por omitir los valores de los ejes y el nombre de las rectas y −0,5 por no identificar las zonas (máximo −0,75). Galicia: el gráfico vale 0,75 con funciones, valores y zonas, y resta 0,25 por cada cosa que falte. Navarra exige marcar las dos zonas. Baleares no pide gráfico.
6Qué pasa si cambian el precio o los costes
- Margen de seguridad: cuánto pueden caer las ventas antes de entrar en pérdidas (Cantabria lo incluye en sus concreciones). AgroTech vende 4000 unidades con un umbral de 1200: %.
- Precio mínimo con la capacidad máxima: si como mucho se pueden fabricar unidades, para no perder hace falta (País Vasco 2025 y 2026).
- Previsión de ingresos y costes: evalúa un modelo de negocio antes de lanzarlo (el Real Decreto 243/2022 la pone junto al DAFO) con escenarios: ¿y si bajamos el precio?, ¿y si los salarios suben un 5 %? (Cataluña 2026).
| Cambio | Efecto en el umbral | Por qué |
|---|---|---|
| Sube el precio | Baja | Cada unidad deja más margen ( mayor) |
| Sube el coste variable unitario | Sube | Cada unidad deja menos margen |
| Suben los costes fijos | Sube | Hay más costes que cubrir con el mismo margen |
| Bajan las ventas previstas | No cambia | El umbral no depende de lo que se vende: cambia el beneficio |
7Fabricar o comprar
Una empresa puede fabricar un componente (o prestar ella misma un servicio, como el reparto) o comprarlo fuera: subcontratar o externalizar. Si fabrica, tiene costes fijos y variables; si compra, paga un precio por unidad y, a veces, algún coste fijo.
- Punto de indiferencia: la cantidad con la que las dos opciones cuestan lo mismo. Si las dos opciones tienen costes fijos: .
- Por encima del punto de indiferencia conviene fabricar, porque el coste fijo se reparte entre muchas unidades; por debajo, comprar.
- Precio máximo que se puede aceptar del proveedor para una cantidad dada: el que iguala los dos costes totales (Madrid, modelo 2026: 50 € por motor; País Vasco 2025).
- No todo es coste: fabricar da control de la calidad y de los plazos y protege el know-how; comprar da flexibilidad y libera recursos, pero crea dependencia del proveedor.
Se resuelve como el punto muerto, con el precio de compra en lugar del de venta (Canarias admite usar la fórmula del umbral si explicas qué calculas). Se dibuja con dos rectas de costes, sin ingresos, y se dan los rangos de cada opción.
8Ejercicio resuelto: precio, punto muerto y gráfico (Castilla-La Mancha 2026)
PAU Castilla-La Mancha 2026 · Convocatoria extraordinaria · Pregunta 3 (3 puntos)
Examen oficial (PDF)La empresa AgroTech tiene unos costes fijos de 18.000 euros y un coste variable por unidad de 20 euros. Cuando fabrica y vende 4.000 unidades obtiene un beneficio de 42.000 euros. La empresa ha crecido mucho en los últimos año. Este crecimiento no se ha basado únicamente en aumentar recursos, sino en mejorar su uso. La dirección decidió invertir en formación para sus trabajadores y en herramientas digitales para optimizar procesos productivos. Como resultado, en el mismo tiempo de trabajo se consigue una mayor cantidad de producción y con menos errores. Este cambio ha hecho a la empresa más competitiva sin incrementar costes. Además se ha mejorado el rendimiento del factor trabajo.
- 3.1.1) Calcule el precio de venta unitario del producto y el punto muerto o umbral de rentabilidad (1,5 puntos). (1,5 puntos)
- 3.1.2) Represente gráficamente los costes y los ingresos de la empresa indicando la zona de pérdidas y ganancias. (1 puntos) (1 punto)
- 3.2.1) Explique brevemente el concepto de eficiencia económica. Identifíquelo en el texto. (0,5 puntos)
- 3.2.2) Explique brevemente el concepto de productividad de un factor. Identifíquelo en el texto. (0,5 puntos)
Ver la resolución paso a paso
Apartado 3.1.1)
- Qué te piden: primero el precio, que no te dan; se despeja de la fórmula del beneficio con los datos de las 4000 unidades. Después, el punto muerto, con beneficio cero.
- Punto muerto: , es decir:
- En euros: €.
Solución Precio de venta: 35 € por unidad. Punto muerto: 1200 unidades (42 000 € de ventas). Si AgroTech vende menos de 1200 unidades tiene pérdidas y, a partir de ahí, beneficios, porque cada unidad deja 15 € de margen. Con las 4000 que vende está muy por encima: su margen de seguridad es del 70 %.
Apartado 3.1.2)
- Eje horizontal: unidades (de 0 a 4000); eje vertical: euros (de 0 a 140 000).
- CF: recta horizontal en 18 000 €. CT : sale de 18 000 € y llega a 98 000 € con 4000 unidades. IT : sale del origen y llega a 140 000 € con 4000 unidades.
- IT y CT se cortan en el punto muerto: 1200 unidades y 42 000 €. A la izquierda, zona de pérdidas (CT por encima de IT); a la derecha, zona de beneficios (IT por encima de CT). Con 4000 unidades, la distancia entre las dos rectas es el beneficio: €. Es la figura de la sección «Cómo se dibuja el gráfico del umbral».
Solución Gráfico con los valores en los ejes, las rectas CF, CT e IT con su nombre, el punto muerto (1200 unidades; 42 000 €) y las zonas de pérdidas y de beneficios señaladas.
Apartado 3.2.1)
- En 3.2 se elige una de las dos preguntas. La eficiencia económica es obtener una producción con el menor coste posible (o más producción con el mismo coste). En el texto: «en el mismo tiempo de trabajo se consigue una mayor cantidad de producción y con menos errores. Este cambio ha hecho a la empresa más competitiva sin incrementar costes».
Solución AgroTech gana eficiencia económica porque produce más con el mismo coste: le sale más barata cada unidad.
Apartado 3.2.2)
- La productividad de un factor es la producción que se obtiene por cada unidad de ese factor, por ejemplo, unidades por hora de trabajo. En el texto: «en el mismo tiempo de trabajo se consigue una mayor cantidad de producción» y «se ha mejorado el rendimiento del factor trabajo».
Solución Sube la productividad del trabajo: con las mismas horas se obtienen más unidades, gracias a la formación y a las herramientas digitales.
Lo que puntúa. Criterios oficiales (Castilla-La Mancha 2026, extraordinaria): 0,75 el precio y 0,75 el punto muerto; el gráfico, 1 punto, con las penalizaciones de la caja del gráfico (hasta −0,75); en 3.2, que se elige, 0,25 la explicación y 0,25 la identificación en el texto. La comisión no califica nunca solo por el resultado final: cuentan el planteamiento y la interpretación.
Error típico que te quita puntos. Olvidar los costes variables al despejar el precio: da €, imposible porque no cubre ni los 20 € de coste variable. Y en el gráfico, dibujar CT desde el origen: el coste total empieza en los 18 000 € de costes fijos.
9Ejercicio resuelto: punto muerto y previsión de beneficios (Cataluña 2026)
PAU Cataluña 2026 · Convocatoria ordinaria · Ejercicio 3, apartados 3.1 y 3.2 (1,9 puntos)
Examen oficial (PDF)Jordi y Carme estudiaron juntos un grado de ingeniería y al terminar sus estudios pusieron en marcha una iniciativa empresarial en el ámbito de la tecnología. Se especializaron en el diseño y la fabricación de drones equipados con cámaras de gran resolución […]. Para saber qué pueden hacer para estar mejor posicionados en el mercado, han solicitado asesoramiento a una consultora externa, que, después de realizar un estudio de mercado, les ha hecho una serie de recomendaciones y propuestas que consisten en bajar los precios de los drones y apostar por aplicar nuevas estrategias de distribución y comunicación.
- 3.1) El año pasado, el 2025, la empresa fabricó y vendió 4.000 drones, que era la máxima cantidad que podía fabricar con el equipo y la maquinaria disponibles. Los costes fijos totales anuales (CF) fueron de 1.432.750 €/año, y los costes variables totales anuales (CV) los diferenciaron por partidas, de modo que los costes de mano de obra fueron de 700.000 €/año, los costes de materiales fueron de 2.240.000 €/año y los costes de energía fueron de 250.000 €/año. El precio de venta de cada dron fue de 2.100 €/unidad. Calcule el punto muerto y el beneficio total que consiguieron, aportando las fórmulas correspondientes. Razone por qué motivo el beneficio fue positivo o negativo, teniendo presente el resultado obtenido en el cálculo del punto muerto. (0,9 puntos)
- 3.2) La primera propuesta que les ha hecho la consultora consiste en reducir, para este año 2026, el precio del producto y fijarlo en 2.000 €/unidad. Los costes fijos previstos para 2026 son de 1.547.000 €/año, los costes de mano de obra tendrán un incremento del 5 %, y el coste de la energía, un incremento del 6 %. El coste de los materiales no variará (2.240.000 €/año), porque tienen poder negociador dominante frente a sus proveedores. Teniendo en cuenta que la mayor parte de los costes habrán aumentado, si vendieran las 4.000 unidades que podrán fabricar: a) ¿Cuál sería el punto muerto en ese caso? b) ¿Cuál sería el beneficio total que se conseguiría? Razone por qué motivo el beneficio es positivo o negativo, teniendo presente el resultado obtenido en el cálculo del punto muerto. Nota: Escriba las fórmulas de cálculo, además de la obtención del resultado. (1 punto)
Ver la resolución paso a paso
Apartado 3.1)
- Te dan los costes variables totales por partidas; el punto muerto necesita el coste variable unitario: € y € por dron.
Solución Punto muerto: 1100 drones. Beneficio de 2025: 3 777 250 €. Es positivo porque vendieron 4000 drones, muy por encima de los 1100 con los que se cubren todos los costes: cada uno de los 2900 drones de más dejó 1302,50 € de margen ().
Apartado 3.2)
- Nuevos costes variables: mano de obra €; energía €; materiales, sin cambios, 2 240 000 €. En total € y € por dron.
- a)
- b)
Solución a) El punto muerto sube a 1300 drones, un 18,18 % más: baja el precio y suben los costes, así que cada dron deja menos margen (1190 € en lugar de 1302,50 €) y hay más costes fijos que cubrir. b) El beneficio sería de 3 213 000 €. Es positivo porque las 4000 unidades siguen muy por encima del punto muerto, pero es 564 250 € menor que en 2025 (−14,94 %). Como no pueden fabricar más de 4000 drones, la rebaja solo se justifica si sirve para no perder ventas y cuota de mercado frente a los nuevos competidores.
Lo que puntúa. La pauta oficial (en catalán) da el coste variable unitario, el punto muerto, el beneficio y el razonamiento: «el beneficio obtenido es positivo porque la cantidad producida y vendida supera el punto muerto o umbral de rentabilidad» (traducido). No reparte los puntos dentro de cada apartado; el enunciado exige escribir las fórmulas.
Error típico que te quita puntos. Usar el coste variable total como si fuera unitario, o dividir los costes fijos entre el precio (): el denominador es el margen unitario, . En 3.2, aplicar el 5 % y el 6 % a todo el coste variable, cuando solo suben la mano de obra y la energía.
10Ejercicio resuelto: fabricar o comprar con gráfico (Comunitat Valenciana 2025)
PAU Comunitat Valenciana 2025 · Convocatoria ordinaria, examen de reserva · Ejercicio 1 (2 puntos)
Examen oficial (PDF)OnOff es una empresa que fabrica y comercializa interruptores. Para ello, fabrica componentes eléctricos que posteriormente ensambla para obtener dichos interruptores. En este caso (fabricación y ensamblaje), los costes fijos ascienden a 8.000 € anuales y el coste variable medio es de 0,25 € por interruptor. En la actualidad, la empresa se plantea comprar los componentes eléctricos a un proveedor, en vez de fabricarlos ella misma, y realizar sólo las tareas de ensamblaje. En este caso (compra y ensamblaje), los costes fijos serían de 6.500 € anuales y el coste variable medio sería de 0,30 € por interruptor. Se pide:
- a) ¿Para cuántos interruptores sería indiferente comprar y ensamblar los componentes o fabricarlos y ensamblarlos ella misma? (0,6 puntos)
- b) Represente gráficamente la situación del apartado a). ¿Para qué rango de interruptores sería más conveniente cada opción? (0,8 puntos)
- c) Si la empresa prevé vender 25.000 interruptores a un precio unitario de 1,50 €, explique qué opción debería escoger y qué beneficio obtendría con dicha opción. (0,6 puntos)
Ver la resolución paso a paso
Apartado a)
- Las dos opciones tienen costes fijos y variables. Se escribe el coste total de cada una y se igualan:
- Con 30 000 unidades las dos opciones cuestan lo mismo: €.
Solución Es indiferente comprar o fabricar los componentes con 30 000 interruptores al año: las dos opciones cuestan 15 500 €.
Apartado b)
- Eje horizontal: interruptores; eje vertical: euros. sale de 6500 € y , de 8000 €. sube más deprisa (0,30 € por unidad frente a 0,25 €), así que las rectas se cortan en , a la altura de 15 500 €.
- A la izquierda del corte, la recta más baja es : comprar es más barato. A la derecha, la más baja es : fabricar es más barato.
Solución Comprar y ensamblar conviene por debajo de 30 000 interruptores; fabricar y ensamblar, por encima de 30 000.
Apartado c)
- 25 000 está por debajo de 30 000: conviene comprar los componentes. Comprobación: €, frente a €.
- € y €.
Solución Con 25 000 interruptores debe comprar y ensamblar: le cuesta 14 000 € (250 € menos que fabricar) y obtiene un beneficio de 23 500 €.
Lo que puntúa. Criterios oficiales (Comunitat Valenciana 2025, reserva): a) hasta 0,6; b) hasta 0,8 (0,6 el gráfico y 0,2 los rangos); c) hasta 0,6. La solución oficial da 30 000 interruptores, comprar por debajo y fabricar por encima, y un beneficio de 23 500 €.
Error típico que te quita puntos. Usar la fórmula sin costes fijos en la compra (): aquí comprar también tiene costes fijos, así que hay que restarlos (). Y en c), calcular el beneficio con la opción de fabricar.
Conceptos clave
- Costes fijos
- Costes que no cambian con la cantidad producida a corto plazo: se pagan aunque no se produzca nada.
- Costes variables
- Costes que aumentan con cada unidad producida: CV = CVᵤ · Q.
- Costes directos e indirectos
- Los directos se atribuyen sin duda a un producto concreto; los indirectos son comunes a varios productos y se reparten con algún criterio.
- Coste irrecuperable
- Gasto ya realizado que no se puede recuperar decida lo que decida la empresa; no debe influir en las decisiones (sunk cost).
- Coste medio
- Coste por unidad producida: coste total entre la cantidad producida.
- Coste marginal
- Aumento del coste total al producir una unidad más.
- Margen de contribución unitario
- Diferencia entre el precio y el coste variable unitario: lo que deja cada unidad para cubrir los costes fijos y, después, para beneficio.
- Umbral de rentabilidad o punto muerto
- Cantidad que hay que vender para que los ingresos igualen a los costes (beneficio cero): Q* = CF / (p − CVᵤ).
- Margen de seguridad
- Porcentaje que pueden bajar las ventas antes de llegar al punto muerto: (Q − Q*) / Q × 100.
- Punto de indiferencia (fabricar o comprar)
- Cantidad con la que cuesta lo mismo fabricar que comprar; por encima conviene fabricar y por debajo, comprar.
Modo PAU
Siete claves que valen puntos
- Navarra 2024 (extraordinaria): «Defina umbral de rentabilidad. Si un plan de negocio elaborado para la creación de una empresa estima que el umbral de rentabilidad será inferior al nivel de producción previsto, ¿qué se puede afirmar sobre la viabilidad económica de la empresa?»
- Navarra 2025 (ordinaria): «Explica brevemente que son los Costes Fijos y los Costes Variable de Producción. Qué son los Costes Medios y qué utilidad tiene su conocimiento para las decisiones de negocio (0,25 c/u)»
- Andalucía 2024 (reserva): «Defina umbral de producción, su representación gráfica, la fórmula para calcularlo y significado de los diferentes elementos que aparecen en ella.»
- Comunitat Valenciana 2024 (extraordinaria): «Razone la veracidad o falsedad de la siguiente afirmación: “El alquiler del local de la empresa es un coste variable porque su importe puede cambiar en función de las cláusulas de actualización del contrato de alquiler”.»
- Castilla y León 2026 (ordinaria), test: «Si el umbral de rentabilidad de una empresa son 800 unidades, se puede afirmar que: a. Si produce 750 unidades sus ingresos superarán sus costes. b. Si produce 820 unidades sus costes serán inferiores a sus ingresos. c. La empresa obtiene pérdidas.»
- Coste fijo no es «coste que nunca cambia»: el alquiler puede subir con el contrato y sigue siendo fijo, porque no depende de lo que se produce.
- Fijo/variable (según la producción) y directo/indirecto (según se pueda atribuir a un producto) son dos clasificaciones distintas que se cruzan.
Ponte a prueba
PAU Cantabria 2026 (ordinaria), Apartado 4, Opción 1 (3 puntos). Si una empresa fabrica y vende 20.000 unidades de producto por encima de su punto muerto y sus beneficios son de 80.000 unidades, con unos costes fijos de 40.000 euros. Se pide responder obligatoriamente a las siguientes tareas: Tarea 4.1.1 [1,5 puntos]. ¿Cuál es su margen de beneficio unitario?. Si el precio de venta unitario es de 15 euros, ¿cuál es su coste variable unitario de fabricación?. ¿Cuál es la demanda total del producto?. Comente la solución obtenida. Tarea 4.1.2 [1,5 puntos]. Si la empresa decide elevar el precio unitario de venta hasta los 18 euros, con lo que la demanda total del producto pasaría a reducirse un 40% respecto a la situación inicial, y mantiene su estructura de costes fijos y variables ¿Cómo afectarían estos cambios al umbral de rentabilidad, y al resultado, de la empresa? Exprese en términos porcentuales las variaciones que puedan observarse.
Ver solución
El enunciado dice «unidades», pero los 80 000 de beneficio son euros: la solución oficial los trata como unidades monetarias. 4.1.1 Cada unidad por encima del punto muerto aporta su margen al beneficio: €. Con €, €. Punto muerto: unidades, así que la demanda total es unidades (comprobación: €). 4.1.2 Nueva demanda: unidades. Nuevo umbral: , es decir, 5715 unidades (Cantabria redondea al entero superior): baja 4285,71 unidades, un 42,86 %; con las 5715 unidades enteras, 4285 menos, un 42,85 %, que es la cifra de la solución oficial. Resultado: €: sube 6000 €, un 7,5 %. Aunque vende menos, cada unidad deja 7 € en lugar de 4. Si das las variaciones solo en valor absoluto, Cantabria resta 0,30.
PAU País Vasco 2026 (extraordinaria), Pregunta 3A (2 puntos). Una empresa instala una noria para el invierno en el ALDERDI EDER de Donostia. Para que esta barraca ferial pueda instalarse allí durante cuatro meses, ha tenido que pagar al ayuntamiento de Donostia 143.500 €. En el invierno de 2024 la noria fue instalada en el mismo lugar y los datos de entonces fueron los siguientes: en cada viaje entraron una media de 24 usuarios y el precio medio por billete fue de 4 €; el coste variable de cada viaje es de 55 €. Teniendo en cuenta lo anterior, calcule: a) El punto muerto o umbral de rentabilidad del producto; explique su significado y elabore el gráfico correspondiente. (1 punto) b) Si la capacidad máxima de producción de la empresa fuera de 4.100 unidades, ¿qué precio de venta debería poner para evitar pérdidas? (0,5 puntos) c) Si este año se realiza una campaña de promoción especial que suponga un incremento del 12,5 % en la media de usuarios en cada viaje, ¿cuál sería el resultado económico para este año si se hicieran 4.000 viajes? (0,5 puntos)
Ver solución
La «unidad» es el viaje, no el billete: precio por viaje €. a) viajes (336 000 € de ingresos): con menos de 3500 viajes hay pérdidas y, a partir de ahí, beneficios. Gráfico: CF en 143 500 €, CT desde ahí con pendiente 55, IT desde el origen con pendiente 96, corte en 3500 viajes y 336 000 €, y las dos zonas. b) € por viaje, es decir, € por billete. c) Usuarios por viaje: ; ingreso por viaje €; €. Son los resultados del solucionario oficial.
PAU Galicia 2024 (ordinaria), Pregunta 5 (2,5 puntos). Partiendo de los datos sobre producción y costes de una empresa recogidos en la siguiente tabla:
| Producción (unidades) | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|
| Costes totales (en miles de euros) | 20 | 28 | 34 | 35 | 38 |
Se pide: a/ Calcule los costes fijos y los costes variables medios para los diferentes niveles de producción (1 punto). b/ Calcule los costes totales medios y los costes marginales para los diferentes niveles de producción (1 punto). c/ Represente gráficamente los costes totales medios y los costes marginales. Comente lo que considere más destacable teniendo en cuenta los resultados obtenidos (0,5 puntos).
Ver solución
Coste fijo: 20 000 €, el coste con 0 unidades. Con , , y (en miles de euros):
| Q | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|
| CT | 20 | 28 | 34 | 35 | 38 |
| CV | 0 | 8 | 14 | 15 | 18 |
| CVMe | – | 8 | 7 | 5 | 4,5 |
| CTMe | – | 28 | 17 | 11,67 | 9,5 |
| CMg | – | 8 | 6 | 1 | 3 |
El coste total medio baja siempre, porque el coste fijo se reparte entre más unidades; el marginal baja hasta la tercera unidad y sube en la cuarta. Mientras el marginal está por debajo del medio, el medio baja. No hay solución oficial publicada.
Fuentes
- Real Decreto 243/2022, enseñanzas mínimas del Bachillerato: Empresa y Diseño de Modelos de Negocio (BOE consolidado)
- PAU Castilla-La Mancha 2026, convocatoria extraordinaria: examen
- PAU Castilla-La Mancha 2026, convocatoria extraordinaria: criterios de corrección
- PAU Cataluña 2026, convocatoria ordinaria: examen en castellano
- PAU Cataluña 2026, convocatoria ordinaria: pauta de corrección (en catalán)
- PAU Comunitat Valenciana 2025, examen de reserva: examen
- PAU Comunitat Valenciana 2025, examen de reserva: criterios
- PAU Andalucía 2026, convocatoria ordinaria: criterios específicos (coste irrecuperable)
- PAU Cantabria 2026, convocatoria ordinaria: criterios de corrección
- PAU País Vasco 2026, convocatoria extraordinaria: solucionario y criterios
Imágenes: Farmeando PAU: Farmeando PAU
Licencia: el texto es de Farmeando PAU, con licencia CC BY-NC-ND 4.0: puedes imprimirlo, fotocopiarlo y compartirlo con tus alumnos citando «Farmeando PAU · farmeandopau.com», sin uso comercial y sin modificarlo. Las imágenes de terceros mantienen su propia licencia.
Cómo los hacemos: fuentes oficiales, verificación antes de publicar, uso de la IA y cómo corregimos los errores, en Cómo hacemos Farmeando PAU.