1Las existencias y quién las pregunta
Las existencias (inventarios o stocks) son los bienes almacenados para venderlos o usarlos en la producción. En el balance van en el activo corriente (Tema 16).
- Sirven para no quedarse sin material ni perder ventas (ruptura de stock), atender la demanda aunque varíe y aprovechar descuentos por volumen.
- El problema: tener existencias cuesta (dinero inmovilizado, espacio, seguros, mermas, obsolescencia). Hay que tener las justas.
El Real Decreto 243/2022 no nombra los inventarios entre los saberes básicos, y cada comunidad decide. Los preguntan Castilla y León (Wilson con gráfico y fichas FIFO o PMP), País Vasco (punto de pedido, stocks, rotación y fichas), Galicia y Madrid (FIFO y PMP) y Navarra (FIFO y PMP; su guía cita el LIFO). Andalucía los tiene en su programa, pero no han salido en 2025-2027. En el resto (también Aragón y Castilla-La Mancha, cuyo currículo no los nombra) no entran.
2Los costes de los inventarios
| Coste | Qué incluye | Cómo cambia con el tamaño del pedido |
|---|---|---|
| De adquisición | Precio × cantidad comprada. | No depende del tamaño del pedido (salvo descuentos) |
| De pedido o de emisión | Lo que cuesta cada pedido: gestión, transporte, aduana, recepción. | Baja con pedidos grandes: se hacen menos al año |
| De almacenamiento o mantenimiento | Guardar cada unidad un año: almacén, seguros, mermas, dinero inmovilizado. | Sube con pedidos grandes: el stock medio es mayor |
| De ruptura | Ventas perdidas, producción parada, clientes descontentos. | Baja si se guarda más stock de seguridad |
3El modelo de Wilson: el pedido óptimo
Calcula cuántas unidades conviene pedir cada vez (el volumen óptimo de pedido) para que el coste anual de gestionar el inventario sea mínimo.
- Supuestos: demanda anual () conocida y constante (se consume lo mismo cada día), plazo de entrega fijo, pedido que llega entero, sin rupturas y con costes que no cambian.
- Coste anual de gestión = coste de los pedidos + coste de almacenar el stock medio: con el coste de cada pedido y el de tener una unidad almacenada un año.
- El mínimo está donde los dos costes son iguales, y de ahí sale:
- Número de pedidos al año: . Tiempo entre pedidos: (365 si se trabaja todos los días; Castilla y León usó 250 en su modelo).
- Stock medio, sin stock de seguridad: .
- y tienen que ir en el mismo periodo, el año: si te dan el consumo mensual, multiplícalo por 12. Y suma todos los costes de cada pedido: 3 € de gestión más 2 € de aduana son € (Castilla y León, modelo).
4Stock de seguridad, punto de pedido y rotación
- Stock de seguridad (SS): existencias mínimas que se guardan por si el pedido se retrasa o el consumo se dispara.
- Punto de pedido: nivel de existencias al que hay que pedir para que el pedido llegue justo cuando se acaba el stock normal.
- Stock máximo: , justo al llegar el pedido. Stock medio: .
- Índice de rotación: cuántas veces se renueva el almacén al año. Cuanto más alta, menos tiempo están paradas las existencias.
- Retrasos: si el pedido llega días tarde, se gastan consumo diario unidades del stock de seguridad. Si esa cantidad lo supera, hay ruptura de stock: la empresa se queda sin existencias y para o pierde ventas.
- El País Vasco no usa la fórmula de Wilson: da el tamaño del pedido y pregunta el punto de pedido, los stocks, la rotación y qué pasa con un retraso, con su gráfico (con 1 mes = 30 días si lo dice el enunciado).
5Otras formas de gestionar los inventarios
6La valoración de existencias: PMP y FIFO
Si la empresa compra el mismo artículo a precios distintos y vende una parte, hay que decidir a qué precio salen las unidades vendidas y a qué precio quedan las del almacén.
- Lo que dice el PGC (norma de registro y valoración 10.ª, Existencias): para bienes intercambiables entre sí se adopta «con carácter general el método del precio medio o coste medio ponderado»; «el método FIFO es aceptable y puede adoptarse si la empresa lo considerase más conveniente para su gestión», con un único método para las existencias de naturaleza y uso similares. El LIFO (última entrada, primera salida) no figura en el PGC de 2007, así que no vale para las cuentas. La guía de Navarra lo cita: si te lo piden, haz la ficha como la FIFO, pero empezando por el lote más reciente.
- Precio de adquisición: el importe facturado, descontadas las rebajas, más todos los gastos hasta que los bienes están listos para su venta, «tales como transportes, aranceles de aduanas, seguros» (PGC). Por eso el transporte de una compra se suma a su precio unitario (Castilla y León 2025, extraordinaria; Madrid, modelo 2027).
- Con precios al alza (inflación), FIFO deja las existencias finales más caras y el coste de las ventas más bajo, así que da más beneficio; el PMP suaviza los cambios de precio. Con precios a la baja, al revés (Galicia, Madrid y Navarra).
- Beneficio con la ficha: ingresos por ventas − coste de las ventas (el valor de las salidas). Castilla y León lo pide siempre.
- Cada salida se valora al precio medio de lo que hay en el almacén en ese momento.
- Se recalcula después de cada compra: PMP = (valor existente + valor comprado) ÷ (unidades existentes + unidades compradas). Las ventas no lo cambian.
- Es el método general del Plan General de Contabilidad.
- Las unidades que salen son las más antiguas, con su precio: cada compra es un lote y las salidas los agotan por orden.
- Las existencias finales quedan valoradas a los precios de las últimas compras.
- El PGC lo admite si la empresa lo prefiere.
7La ficha de almacén paso a paso
- Columnas y saldo inicialFecha y concepto, y para las entradas, las salidas y las existencias: unidades, precio e importe. La primera fila, las existencias iniciales.
- Cada compraEntrada a su precio, con el transporte si lo hay. En PMP, recalcula el precio medio; en FIFO, añade un lote nuevo.
- Cada ventaSalida a precio de coste, nunca a precio de venta: en PMP, al precio medio; en FIFO, primero el lote más antiguo hasta agotarlo y después el siguiente.
- Cierre y comprobaciónExistencias finales en unidades y euros. Comprueba que existencias iniciales + compras − salidas = existencias finales.
Galicia, País Vasco y Madrid redondean el PMP a dos decimales y valoran con él (el País Vasco lo pide: «redondee a dos decimales en todos los cálculos», 2025, extraordinaria). Si arrastras todos los decimales, el resultado cambia en unos euros sin que ninguno esté mal. Aquí arrastramos los decimales y damos también la cifra oficial.
8Ejercicio resuelto: fichas de almacén FIFO y PMP (Galicia 2025)
PAU Galicia 2025 · Convocatoria ordinaria · Pregunta 1 (2,5 puntos)
Examen oficial (PDF)Está trabajando en el departamento financiero de una empresa con sede en Galicia que se dedica a la compraventa de aceite. Las existencias disponibles a 1 de enero son 1.800 litros valorados a 3,20 euros/litro. A lo largo del mes de enero realiza las siguientes operaciones: el 8 de enero compra 4.000 litros a 4,12 euros/litro; el 12 de enero vende 3.000 litros por 3.000 euros; el 17 de enero compra 5.000 litros a 5,24 euros/litro y el 26 de enero vende 4.500 litros por 30.825 euros. Tiene que realizar la valoración de las existencias, resolviendo estos tres apartados:
- 1.1) Elabore la ficha de almacén aplicando el método FIFO (1 punto) (1 punto)
- 1.2) Elabore la ficha de almacén aplicando el método del Precio Medio Ponderado. (1punto). (1 punto)
- 1.3) Teniendo en cuenta la variación de los precios, ¿qué método considera más idóneo? Razone la respuesta. (0,5 puntos). (0,5 puntos)
Ver la resolución paso a paso
Apartado 1.1)
- En FIFO salen primero las unidades más antiguas. Se llevan lotes: el inicial (1800 l a 3,20 € = 5760 €) y uno por cada compra.
- 8 de enero, compra: entran 4000 l a 4,12 € = 16 480 €. En el almacén, 1800 l a 3,20 € y 4000 l a 4,12 €: 5800 l y 22 240 €.
- 12 de enero, venta de 3000 l: salen los 1800 l a 3,20 € (5760 €) y 1200 l a 4,12 € (4944 €). Coste de la salida: €. Quedan 2800 l a 4,12 € = 11 536 €.
- 17 de enero, compra: entran 5000 l a 5,24 € = 26 200 €. En el almacén, 2800 l a 4,12 € y 5000 l a 5,24 €: 7800 l y 37 736 €.
- 26 de enero, venta de 4500 l: salen los 2800 l a 4,12 € (11 536 €) y 1700 l a 5,24 € (8908 €). Coste de la salida: €. Quedan 3300 l a 5,24 € = 17 292 €.
Operación Entrada (€) Salida (€) Existencias (l) Existencias (€) 1 ene: inicial 1800 5760 8 ene: compra 16 480 5800 22 240 12 ene: venta 10 704 2800 11 536 17 ene: compra 26 200 7800 37 736 26 ene: venta 20 444 3300 17 292
Solución Por FIFO, las salidas cuestan 10 704 € y 20 444 € (31 148 € en total) y quedan 3300 l valorados en 17 292 €, todos al último precio (5,24 €/l). Coincide con la solución oficial.
Apartado 1.2)
- El PMP se recalcula después de cada compra; las ventas salen al PMP de ese momento y no lo cambian.
- 8 de enero: €/l.
- 12 de enero, venta de 3000 l: salida €. Quedan 2800 l por €.
- 17 de enero: €/l.
- 26 de enero, venta de 4500 l: salida €. Quedan 3300 l por €.
- La solución oficial redondea el primer PMP a 3,83 €/l y valora con él tanto la venta del día 12 ( €) como los 2800 l que quedan ( €); por eso su segundo PMP es €/l, la venta del día 26 vale 21 285 € y las existencias finales, €. Es el mismo método: la diferencia, 18 €, es solo de redondeo.
Solución Por PMP, las salidas cuestan 11 503,45 € y 21 309,55 € (32 813 € en total) y quedan 3300 l valorados en 15 627,00 €, a 4,7355 €/l (15 609 € con el PMP redondeado de la solución oficial).
Apartado 1.3)
- Los precios de compra suben durante todo el mes (3,20 → 4,12 → 5,24 €/l). Con FIFO las existencias finales quedan a los precios de las últimas compras (17 292 €), los más cercanos a lo que costaría reponerlas hoy; con PMP quedan a un precio medio que todavía incluye compras antiguas, más baratas (15 627 €).
Solución Con precios al alza es más idóneo FIFO: valora las existencias finales a los precios de las últimas compras, más cercanos a su valor actual. A cambio, da un coste de las ventas más bajo (31 148 € frente a 32 813 €) y, por tanto, más beneficio.
Lo que puntúa. Criterios oficiales (Galicia 2025, en gallego): 1.1 no admite notas intermedias, salvo −0,25 por cada error de cálculo; 1.2, 0,5 por plantear la expresión del PMP y 0,5 por aplicarla (1 punto si la ficha está bien aunque no se escriba); 1.3, 0,5 por un comentario razonado y coherente. La solución oficial elige FIFO «en este entorno de subidas de precios» (traducido). Los importes de venta no hacen falta para la ficha.
Error típico que te quita puntos. Recalcular el PMP después de una venta: las salidas no cambian el precio medio. Y en FIFO, valorar toda la venta del 12 de enero a 3,20 €, cuando a ese precio solo hay 1800 litros.
9Ejercicio resuelto: punto de pedido, stock medio y retraso (País Vasco 2026)
PAU País Vasco 2026 · Convocatoria ordinaria · Pregunta 4A (2 puntos)
Examen oficial (PDF)La empresa EDABE S.L. se dedica a la producción de refrescos. En una fase de renovación de su producto final, ha incorporado un tapón específico de botellas. Compra este tipo de tapón a otra empresa externa. El consumo medio de tapones en la empresa es de 90.000 unidades al mes (un mes = 30 días). Cada pedido al proveedor es de 45.000 unidades y el plazo de suministro es de 5 días. Por otra parte, con el fin de evitar problemas en el proceso de producción del producto, la empresa ha decidido implantar un stock de seguridad de 9.000 piezas. Se solicita:
- a) Punto de pedido. (0,5 puntos)
- b) Stock medio mantenido en almacén. (0,5 puntos)
- c) ¿Qué pasaría si por cualquier motivo su solicitud se demorara 5 días? (0,5 puntos)
- d) Teniendo en cuenta todos los datos anteriores, haga una representación gráfica de la situación contemplada en el punto c). (0,5 puntos)
Ver la resolución paso a paso
Apartado a)
- Consumo diario: tapones al día.
Solución Hay que pedir cuando queden 24 000 tapones: durante los 5 días de entrega se gastan 15 000 y el pedido llega justo cuando solo quedan los 9000 del stock de seguridad.
Apartado b)
- Stock máximo, justo al llegar un pedido: tapones.
Solución La empresa mantiene de media 31 500 tapones en el almacén, entre un mínimo de 9000 y un máximo de 54 000.
Apartado c)
- Un retraso de 5 días obliga a gastar tapones más de los previstos, y solo hay 9000 de stock de seguridad.
- Faltan tapones: el stock de seguridad se acaba a los días del retraso y la producción se queda 2 días sin tapones.
Solución Habría ruptura de stock: la empresa se quedaría sin tapones y tendría que parar la producción de refrescos hasta que llegue el pedido.
Apartado d)
- Eje horizontal: días; eje vertical: tapones. Se marcan el stock máximo (54 000), el punto de pedido (24 000) y el stock de seguridad (9000).
- Cada pedido de 45 000 tapones dura días. Desde 54 000 el stock baja en línea recta; el día 10 llega a 24 000 y se pide; el día 15, cuando quedan 9000, llega el pedido y el stock sube a 54 000.
- Segundo ciclo: el día 25 se vuelve a pedir, pero el pedido llega 5 días tarde, el día 35 en lugar del 30. El stock sigue bajando: 9000 el día 30 y 0 el día 33. Entre los días 33 y 35 no hay tapones (ruptura). El día 35 entran los 45 000 tapones.
Solución Gráfico en diente de sierra con SS = 9000, PP = 24 000 y stock máximo = 54 000; en el segundo ciclo, la recta baja por debajo del stock de seguridad hasta 0 (día 33) y hay un tramo sin existencias hasta el día 35, como en el solucionario oficial.
Lo que puntúa. Puntos del enunciado: 0,5 cada apartado. El solucionario oficial da 24 000, 54 000 y 31 500 unidades y, con 5 días de retraso, 15 000 unidades necesarias frente a 9000 de seguridad: «se produciría una ruptura de stock y una interrupción de la actividad». Su gráfico marca los días 15, 30, 33 y 35.
Error típico que te quita puntos. Calcular el stock medio como , sin el stock de seguridad: con SS es . Y en c), comparar los 15 000 tapones con el punto de pedido en vez de con el stock de seguridad.
10Ejercicio resuelto: modelo de Wilson con gráfico (Castilla y León 2026)
PAU Castilla y León 2026 · Convocatoria ordinaria · Problema 1, Ejercicio 1A (2 puntos)
Examen oficial (PDF)Una granja avícola consume anualmente unos 300 sacos de pienso para alimentar a los pollos y otros 200 para las gallinas ponedoras. El coste anual de almacenar un saco es de 0,25 € y el coste de realizar un pedido es de 2,5 €. La empresa trabaja todos los días del año (365 días). Además sabemos que el plazo de aprovisionamiento es de 7 días.
- a) SE PIDE: Calcular el volumen óptimo de pedido, el tiempo que transcurre entre pedidos y el punto de pedido (nivel de inventario en el almacén cuando se hace un pedido), representando gráficamente los valores representativos. (2 puntos)
Ver la resolución paso a paso
Apartado a)
- Qué te piden: el modelo de Wilson. Primero, la demanda anual: pollos y gallinas comen pienso del mismo almacén, así que se suman: sacos al año. € por pedido y € por saco y año.
- Número de pedidos al año: . Tiempo entre pedidos: días.
- Consumo diario: sacos. Punto de pedido, sin stock de seguridad: sacos. Como no se piden fracciones de saco, en la práctica se pide cuando quedan 10 (redondeando hacia arriba para no quedarse corto); da los dos datos.
- Comprobación: coste de los pedidos, €; coste de almacenar el stock medio, €. Son iguales, como debe pasar en el óptimo, y el coste anual de gestión es de 25 €.
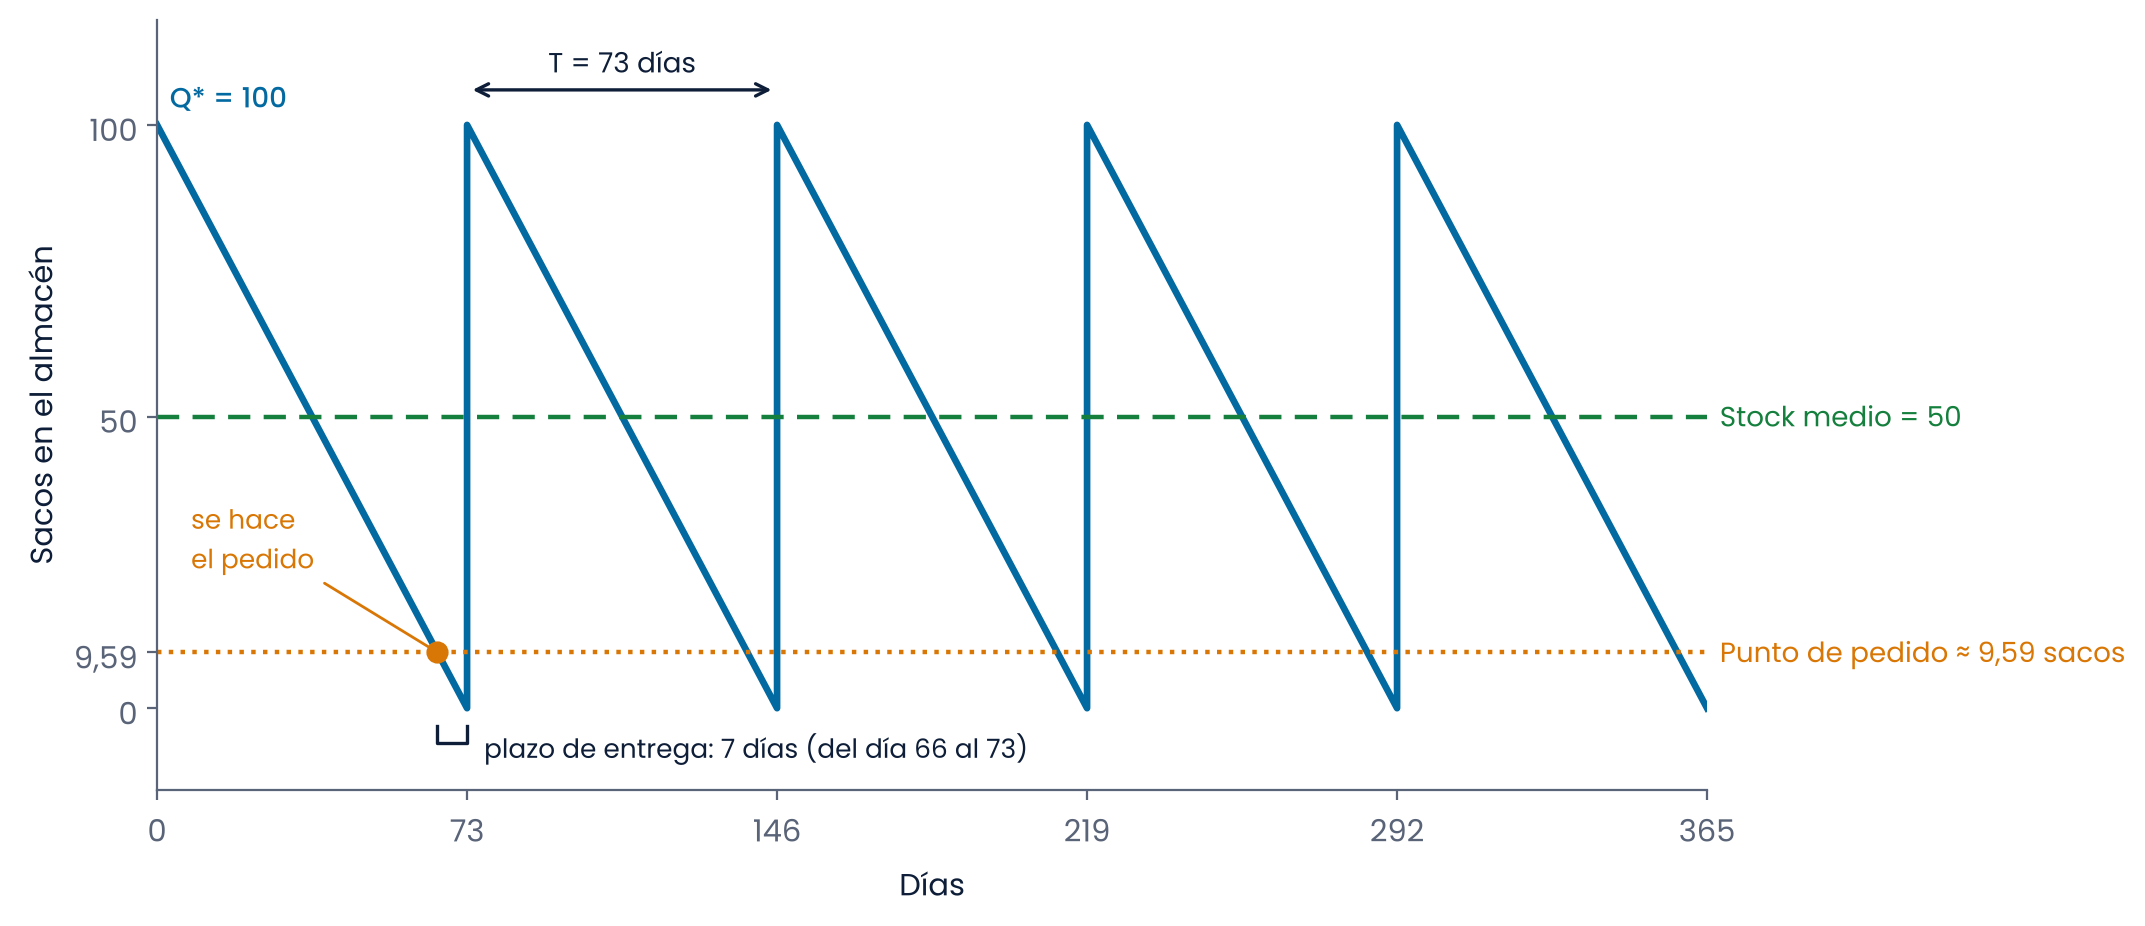
- Gráfico en diente de sierra: eje horizontal, días (de 0 a 365); eje vertical, sacos. El stock empieza en 100 y baja en línea recta hasta 0 el día 73, cuando llega un pedido y vuelve a 100; se repite los días 146, 219, 292 y 365. Se marcan , el stock medio (50 sacos), el punto de pedido (9,59 sacos), al que se llega el día 66 de cada ciclo (), y el plazo de entrega de 7 días. Es la figura de la sección del modelo de Wilson.
Solución Volumen óptimo de pedido: 100 sacos; 5 pedidos al año, uno cada 73 días; punto de pedido: 9,59 sacos (unos 10). Cuando queden esos sacos hay que pedir, y el pedido llegará justo cuando se acaben. Así el coste anual de pedir y almacenar es el mínimo posible: 25 €.
Lo que puntúa. Castilla y León no publica soluciones ni reparto por apartados: cada problema vale 2 puntos y se valoran «la correcta solución de lo solicitado, incluyendo el adecuado uso de las unidades», «la indicación de los pasos seguidos» y «la adecuada interpretación de los resultados». El enunciado exige el gráfico. Los resultados están calculados y comprobados por nosotros.
Error típico que te quita puntos. No sumar la demanda de pollos y gallinas: con sale sacos. Y calcular el punto de pedido con el consumo anual en vez del diario.
Conceptos clave
- Existencias
- Bienes que la empresa tiene almacenados para venderlos o para usarlos en la producción; van en el activo corriente del balance.
- Ruptura de stock
- Situación en la que la empresa se queda sin existencias y no puede producir o atender a sus clientes.
- Modelo de Wilson
- Calcula el volumen óptimo de pedido, el que hace mínima la suma de los costes de pedido y de almacenamiento: Q* = √(2·D·Cp / Ca).
- Stock de seguridad
- Cantidad mínima de existencias que se mantiene para cubrir retrasos en los pedidos o aumentos imprevistos del consumo.
- Punto de pedido
- Nivel de existencias al que hay que hacer un pedido: stock de seguridad + consumo diario × plazo de entrega.
- Índice de rotación de existencias
- Número de veces que se renueva el almacén en un año: consumo anual entre stock medio.
- Justo a tiempo (just in time)
- Sistema que busca existencias casi nulas recibiendo y produciendo solo lo necesario, cuando hace falta.
- Precio medio ponderado (PMP)
- Método de valoración que asigna a las salidas el precio medio de las existencias, recalculado tras cada compra; es el método general del PGC.
- FIFO
- Método de valoración en el que salen primero las unidades más antiguas; las existencias finales quedan a los precios de las últimas compras.
Modo PAU
Siete claves que valen puntos
- Comunidad de Madrid 2026 (reserva): «En un contexto de precio de compra crecientes (inflación), ¿qué método de valoración de existencias (PMP o FIFO) dará un mayor valor de las existencias finales en el almacén? Justifique su respuesta (0,5 puntos). Justifique si la siguiente afirmación es verdadera o falsa: con el método PMP las existencias finales quedan valoradas a los precios más recientes de compra (0,5 puntos). […]»
- Galicia 2026 (ordinaria), tras las fichas FIFO y PMP de un almacén de café: «Teniendo en cuenta la variación de los precios, ¿qué método considera más idóneo? Razone la respuesta.»
- Navarra 2025 (ordinaria), tras valorar unos filtros por PMP y FIFO: «Explica a qué se debe la diferencia de dichos valores»
- País Vasco 2025 (ordinaria): «¿Qué ocurriría si un pedido de piezas de esta empresa se demorara 7 días más por cualquier motivo?» (consumo de 900 piezas al mes, pedidos de 450, plazo de 5 días y stock de seguridad de 180)
- Castilla y León 2025 (ordinaria), test: «El mobiliario expuesto para la venta en una empresa que se dedica a la fabricación de muebles es considerado: a. Activo corriente, en existencias. b. Activo corriente, disponible. c. Activo no corriente, inmovilizado material.»
- Coste de pedido (por cada pedido) no es coste de almacenamiento (por unidad y año): uno baja y el otro sube al pedir más cada vez.
- Punto de pedido (cuándo se pide) no es volumen de pedido (cuánto se pide).
- En la ficha, las salidas van a precio de coste; el precio de venta solo sirve para los ingresos y el beneficio.
- FIFO (salen las primeras que entraron) no es LIFO (salen las últimas), que el PGC de 2007 no recoge.
- Unas existencias de muebles para vender son activo corriente; el mobiliario de la oficina es inmovilizado material.
Ponte a prueba
PAU Comunidad de Madrid 2026 (extraordinaria), Pregunta 2, apartados a), b) y c.1) (3 puntos). La empresa “JUANPHONE” se dedica a la compraventa de fundas para móviles. Durante el mes de julio de 2025 ha realizado las siguientes compras: el 4 de julio ha comprado 500 fundas a un precio de compra de 10 €/unidad; el 15 de julio ha adquirido 350 fundas por un valor total de 4.200 €; el 20 de julio ha comprado 200 fundas a un precio de compra de 14 €/unidad y el 27 de julio ha realizado una compra de 450 fundas a un precio de compra de 18 €/unidad. El 30 de julio ha vendido un total de 800 fundas a un precio de venta de 25 €/unidad. Teniendo en cuenta la información anterior, sin ser necesario que elabore la ficha de control de existencias, se pide: a) Calcule el precio de compra unitario de las fundas que ha adquirido el 15 de julio (0,2 puntos), así como el número de existencias finales que mantiene la empresa en su almacén el 31 de julio de 2025 (0,3 puntos). b) Calcule el valor de las existencias finales según el método FIFO a 31 de julio de 2025 (1 punto). c.1) Calcule el Precio Medio Ponderado (PMP) por unidad a 31 de julio (0,5 puntos) y determine, conforme a este método de valoración, el valor de las existencias finales a 31 de julio de 2025 (0,3 puntos). Si la empresa mantenía al inicio del mes de julio unas existencias iniciales de 250 fundas por un valor total de 2.250 €, manteniéndose las compras de julio y la venta de 800 fundas, determine el número de existencias finales y su valor según el método del PMP (0,7 puntos).
Ver solución
a) € por funda. Existencias finales: fundas. b) FIFO: salen las 500 del día 4 y 300 de las del día 15; quedan €. c.1) La venta es posterior a todas las compras, así que el PMP es el de todas ellas: €; existencias finales €. Con existencias iniciales de 250 fundas por 2250 €: €; quedan 950 fundas, valoradas en € (la solución oficial redondea el PMP a 12,77 € y da 12 131,50 €: es solo redondeo).
PAU País Vasco 2025 (extraordinaria), Pregunta 4A (3 puntos). La empresa LEA consume 300 unidades al mes (todos los días la misma cantidad) y tiene un stock de seguridad de 100 unidades. El plazo de aprovisionamiento es de 10 días y el volumen de pedido es igual al consumo de 2 meses (1 mes=30 días). Calcule: a) El punto de pedido. (0,5 puntos) b) El nivel medio de stock almacenado. (0,5 puntos) c) El índice de rotación. (0,5 puntos) d) Haga la representación gráfica. (0,5 puntos) e) Por causa de una huelga de transporte, el segundo pedido ha llegado al almacén 3 días más tarde de lo debido. ¿En qué situación se encuentra la empresa? ¿Será capaz de surtir a los clientes? (0,5 puntos) f) ¿Y si el segundo pedido llegase 10 días más tarde de lo debido? ¿Qué consecuencias tendría esto para la empresa? Represéntelo en la gráfica anterior. (0,5 puntos)
Ver solución
Consumo diario: unidades. a) unidades. b) Pedido: ; stock máximo ; stock medio unidades. c) Rotación veces al año. d) Diente de sierra entre 700 y 100 unidades: cada pedido dura 60 días; se pide al llegar a 200 (día 50) y el pedido llega el día 60. e) 3 días de retraso gastan unidades del stock de seguridad (quedan 70): no hay ruptura y se atiende a los clientes. f) 10 días gastan unidades: el stock de seguridad se agota justo al llegar el pedido; no hay ruptura, pero no queda margen. Son los resultados del solucionario oficial.
PAU Castilla y León 2026 (extraordinaria), Problema 1, Ejercicio 1A (2 puntos). Una empresa dedicada a la comercialización de marisco congelado cuenta en almacén, a 1 de enero del presente año, con 100 kilos de marisco a 10 €/Kg. Si en el mes de enero los movimientos de compras y ventas de marisco congelado han sido los siguientes: 5 de enero. Compra de 200 kilos a 15 €/Kg. 8 de enero. Venta de 150 kilos a 18 €/Kg. 10 de enero. Compra de 150 kilos a 16 €/Kg. 20 de enero. Venta de 200 kilos a 18 €/Kg. 28 de enero. Compra de 100 kilos a 14 €/Kg. SE PIDE: Elaborar la ficha de almacén según el método del PMP o FIFO (una de las dos), calculando el valor final de las existencias y el beneficio obtenido con las ventas, identificando los ingresos y el coste de las ventas.
Ver solución
FIFO. 8 de enero, venta de 150 kg: 100 kg a 10 € y 50 kg a 15 € = 1750 €; quedan 150 kg a 15 €. 20 de enero, venta de 200 kg: 150 kg a 15 € y 50 kg a 16 € = 3050 €; quedan 100 kg a 16 €. Tras la compra del 28: 100 kg a 16 € y 100 kg a 14 € = 3000 €. Ingresos: €; coste de las ventas €; beneficio 1500 €. PMP. Tras la compra del 5: €/kg; la venta de 150 kg cuesta 2000 € y quedan 150 kg por 2000 €. Tras la del 10: €/kg; la venta de 200 kg cuesta 2933,33 € y quedan 100 kg por 1466,67 €. Tras la del 28: 200 kg por 2866,67 € (14,33 €/kg). Coste de las ventas 4933,33 € y beneficio €. No hay solución oficial publicada.
Fuentes
- Real Decreto 1514/2007, Plan General de Contabilidad: norma de registro y valoración 10.ª, Existencias, y grupo 3 del cuadro de cuentas (BOE consolidado)
- Real Decreto 243/2022, enseñanzas mínimas del Bachillerato: Empresa y Diseño de Modelos de Negocio (BOE consolidado)
- PAU Galicia 2025, convocatoria ordinaria: examen
- PAU Galicia 2025, convocatoria ordinaria: criterios de evaluación (en gallego)
- PAU País Vasco 2026, convocatoria ordinaria: examen
- PAU País Vasco 2026, convocatoria ordinaria: solucionario y criterios
- PAU Castilla y León 2026, convocatoria ordinaria: examen
- PAU Castilla y León 2026, convocatoria ordinaria: criterios de corrección
- PAU Comunidad de Madrid 2026, convocatoria extraordinaria: examen y criterios
- PAU País Vasco 2025, convocatoria extraordinaria: solucionario y criterios
Imágenes: Farmeando PAU: Farmeando PAU
Licencia: el texto es de Farmeando PAU, con licencia CC BY-NC-ND 4.0: puedes imprimirlo, fotocopiarlo y compartirlo con tus alumnos citando «Farmeando PAU · farmeandopau.com», sin uso comercial y sin modificarlo. Las imágenes de terceros mantienen su propia licencia.
Cómo los hacemos: fuentes oficiales, verificación antes de publicar, uso de la IA y cómo corregimos los errores, en Cómo hacemos Farmeando PAU.