1Invertir: inversión económica e inversión financiera
Una inversión es destinar dinero hoy a bienes o derechos para obtener más dinero en el futuro. Las inversiones forman el activo del balance (Tema 16); de dónde sale el dinero es la financiación (Tema 15). La inversión económica o real compra bienes de capital que se usan para producir y mantiene o aumenta la capacidad productiva; la inversión financiera compra acciones, bonos o depósitos para cobrar dividendos, intereses o plusvalías, y no aumenta la capacidad de producir.
Pregunta de teoría resuelta (Madrid 2026)
PAU Comunidad de Madrid 2026 (ordinaria), Pregunta 2, c.2 (1,5 puntos; es el subapartado teórico del ejercicio de RORRET, que tienes literal más abajo): definir la inversión económica (0,4) y la financiera (0,5) y clasificar, justificándolo (0,6), tres operaciones: una empresa de transporte compra una furgoneta para sus repartos; un estudiante compra con sus ahorros 50 acciones de Telefónica en la Bolsa; una panadería destina 20 000 € de sus beneficios a comprar Bonos del Estado a 10 años.
Respuesta modelo
La inversión económica (o real) es la compra de bienes de capital —materiales, como maquinaria, edificios o equipos informáticos, o intangibles, como programas— que la empresa utiliza para producir. Su objetivo es mantener o aumentar su capacidad productiva.
La inversión financiera es la compra de activos financieros (acciones, bonos, obligaciones, depósitos) para obtener una rentabilidad futura en forma de dividendos, intereses o plusvalías. No aumenta directamente la capacidad productiva.
1) La furgoneta: inversión económica. Es un bien de capital que la empresa usa para repartir: aumenta su capacidad de prestar el servicio.
2) Las acciones de Telefónica: inversión financiera. El estudiante compra un título de propiedad para cobrar dividendos o venderlo más caro; no crea capacidad productiva.
3) Los Bonos del Estado: inversión financiera. La panadería presta dinero al Estado a cambio de intereses: rentabiliza un excedente, pero no hace más pan.
Por qué puntúa. Sigue la solución oficial de Madrid: 0,4 y 0,5 por las definiciones y 0,6 por clasificar. En la clasificación puntúa el porqué: si la operación aumenta o no la capacidad productiva.
2Tipos de inversión y ciclos de la empresa
| Criterio | Tipos |
|---|---|
| Naturaleza | Económica (material o intangible) y financiera |
| Duración | Permanentes o a largo plazo (activo no corriente: una nave) y de funcionamiento o a corto plazo (activo corriente: existencias, clientes) |
| Finalidad | De renovación o reposición (cambiar un horno viejo), de expansión (otra planta), de modernización o innovación (robotizar), estratégicas (comprar un competidor) |
| Relación entre proyectos | Independientes, complementarias (una hace posible la otra) o excluyentes (si haces una, no puedes hacer la otra) |
3El dinero en el tiempo: capitalizar y actualizar
Un euro hoy vale más que un euro dentro de un año: hoy se puede invertir y cobrar intereses, y la inflación le quita poder de compra. Por eso no se suman sin más euros de años distintos.
- Capitalizar es llevar una cantidad al futuro: (1000 € al 5 % durante 2 años son €). Actualizar o descontar es traerla a hoy: (10 000 € de dentro de un año valen hoy, al 7 %, €).
- La tasa de descuento (coste del capital o rentabilidad mínima exigida) es lo que la empresa ganaría con ese dinero en otra inversión de riesgo parecido, o lo que le cuesta conseguirlo. Te la da el enunciado.
- Si el tipo cambia de un año a otro, se multiplican los factores: el flujo del año 3 se divide entre (Cantabria 2026: 4 %, 4 % y 3 %).
Si te dan la rentabilidad exigida sin inflación y la inflación , la tasa no es la suma: , es decir, . Con 5 % y 3 %, (8,15 %), no 8 %. Así lo hacen los solucionarios oficiales del País Vasco.
4Los flujos de caja
El flujo neto de caja de un año () es lo que entra menos lo que sale ese año por la inversión: , y se supone que llega al final del año. El desembolso inicial ( o ) se paga en el año 0, hoy.
| Lo que te da el enunciado | Cómo sacas el flujo | Dónde ha salido |
|---|---|---|
| Cobros y pagos de cada año | Andalucía, Asturias, Aragón 2026 | |
| Ingresos y gastos anuales iguales | € | País Vasco 2026 |
| Precio, coste variable unitario, unidades y costes fijos | País Vasco 2026 | |
| Un flujo y una variación en % | ; | Madrid 2026, Aragón 2024 |
| Valor residual (lo que se cobra al vender el bien al final) | Se suma al flujo del último año | Madrid, Cantabria, País Vasco |
El flujo cuenta cobros y pagos, no ingresos y gastos: la amortización es un gasto, pero no sale dinero de la caja. Si el desembolso se paga a plazos (País Vasco 2025), cada plazo se resta del flujo del año en que se paga. Y no olvides el valor residual: en Cantabria, no sumarlo o sumarlo mal resta 0,25.
5El plazo de recuperación o payback
Es el tiempo que tarda la inversión en devolver el desembolso inicial sumando los flujos sin descontar. Se prefiere el proyecto que recupera antes; si no se recupera dentro de la vida útil, dilo: «no se recupera el desembolso» (Canarias 2024).
- Payback descontado (Navarra 2026, extraordinaria): igual, pero acumulando los flujos actualizados, . Sale más largo que el simple y puede que no se llegue a recuperar.
- Flujo neto de caja total (criterio estático del temario de La Rioja): ; con el proyecto PA de Madrid 2026, €. La guía de La Rioja cita también el flujo neto de caja medio anual, sin fórmula y sin haberlo preguntado en 2024-2026: lo habitual es repartir el total entre los años de vida ( € al año); algunos manuales lo dan, además, por euro invertido. Si sale, usa la definición del enunciado.
- Flujos constantes. Murcia 2026: años.
- Flujos distintosAcumula los flujos año a año hasta igualar o pasar el desembolso: los años completos son la parte entera.
- La parte del último añoRegla de tres, suponiendo que el flujo entra repartido por igual: ; en días, (año comercial) o (natural).
| Comunidad | Cómo dan el payback los criterios |
|---|---|
| Madrid | Años, meses y días; deja elegir año comercial (360 días) o natural (365): di cuál usas |
| La Rioja, Andalucía (2026, reserva 4), Cataluña, Baleares | Años y meses (Baleares admite días) |
| Canarias, Comunitat Valenciana, País Vasco | Años y meses con dos decimales («2 años y 7,56 meses») |
| Aragón, Murcia | Años con decimales («2,5 años»); Murcia también en años y meses |
6El valor actual neto (VAN)
El VAN es lo que la inversión aporta en euros de hoy: la suma de los flujos actualizados menos el desembolso inicial, que no se descuenta porque se paga hoy.
- VAN > 0: la inversión devuelve el desembolso, paga la rentabilidad exigida y deja además ese excedente: es viable (Aragón dice «efectuable»). VAN < 0: se rechaza. VAN = 0: indiferente, rinde justo . Entre proyectos excluyentes, el de mayor VAN.
- No digas que el VAN es «el beneficio» (lo advierten las orientaciones de Canarias): es un excedente en valor actual por encima de lo que se exige.
- Con flujos constantes vale la fórmula de la renta (la usa la solución oficial de Murcia): . Murcia 2026, en miles de euros: .
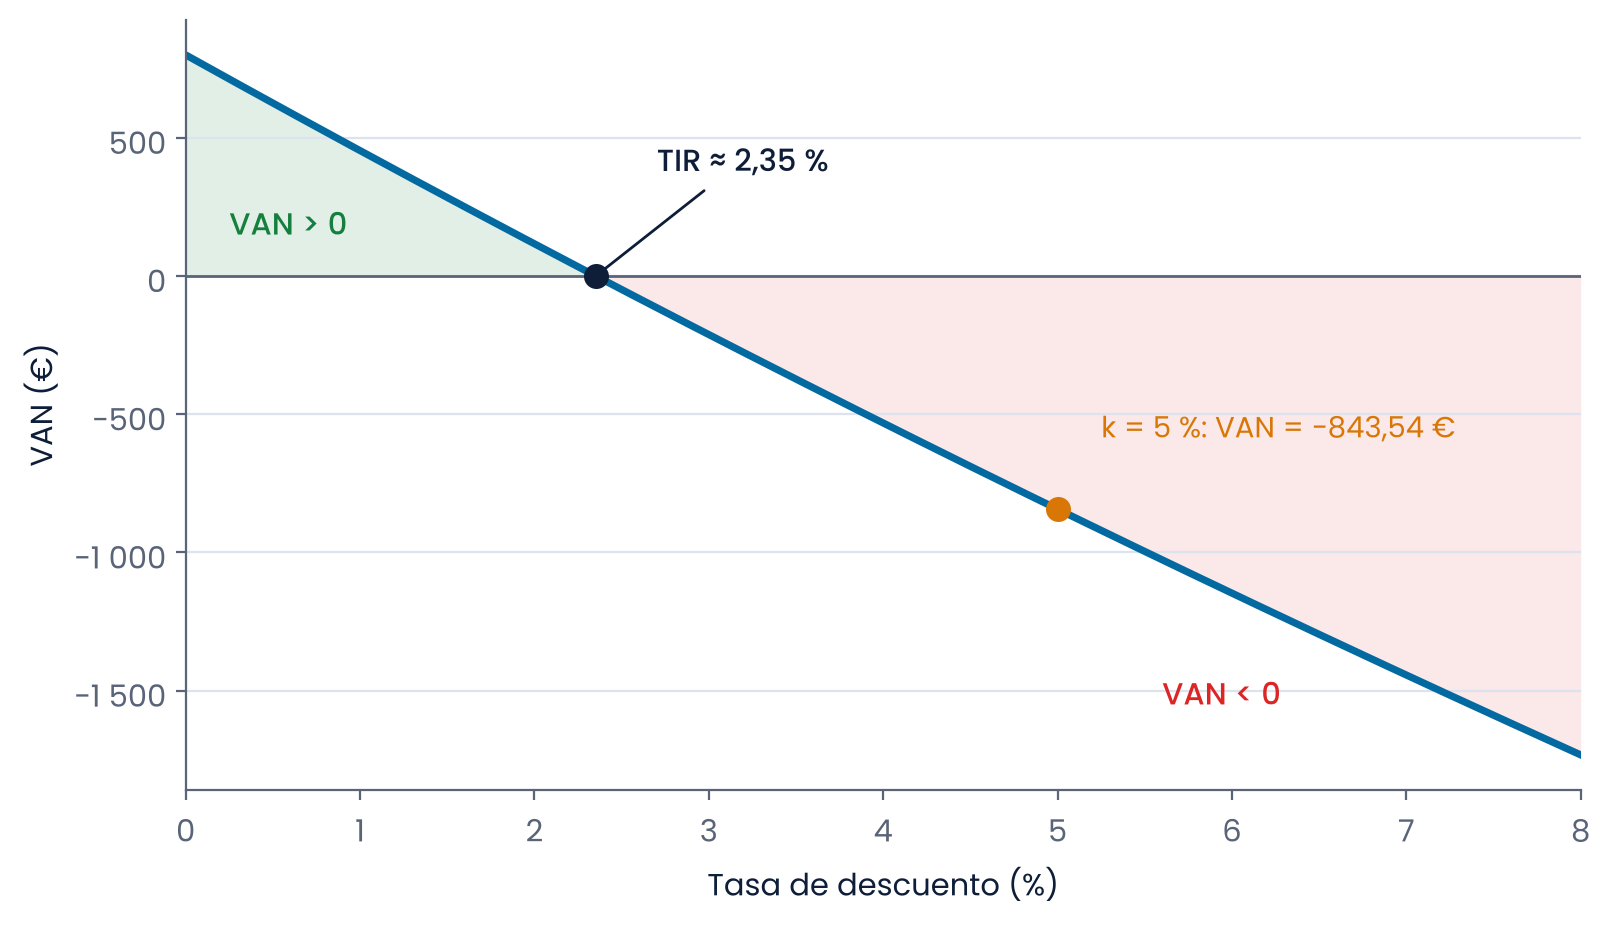
- Con flujos positivos, cuanto mayor es , menor es el VAN: cada flujo se divide entre un número más grande.
En Cantabria, solo el resultado vale 0; en Baleares, con la fórmula mal planteada el VAN vale 0 y con la fórmula bien y el cálculo mal, la mitad; Andalucía resta 0,10 si no pones €. Y justifica con lo que significa el VAN, no con «es positivo» a secas (Baleares no puntúa esa justificación).
7La tasa interna de rentabilidad (TIR)
La TIR () es la rentabilidad anual del propio proyecto: el tipo de descuento que hace el VAN igual a cero. Se compara con la rentabilidad exigida o el coste de la financiación, .
- TIR > k: el VAN calculado con es positivo y el proyecto interesa; TIR < k: se rechaza. Sin calcularla: si el VAN a la tasa es positivo, la TIR es mayor que ; si es cero, (Asturias 2025 extraordinaria: VAN al 4 % = 0, TIR = 4 %).
- Cálculo con dos años: llamas , igualas el VAN a cero y multiplicas por : La raíz negativa se descarta y .
- Con un único flujo al final del año 2 basta una raíz cuadrada: Castilla-La Mancha 2025, , , TIR = 5 %.
- La calculadora permitida no resuelve ecuaciones (la guía de Navarra lo prohíbe expresamente): la fórmula de segundo grado, a mano.
| Qué piden de la TIR | Comunidades |
|---|---|
| Calcularla con dos años (ecuación de 2.º grado) | Madrid, Castilla-La Mancha, Comunitat Valenciana, La Rioja; también Baleares (hasta dos años) y Extremadura (2024 y modelo 2026) |
| Solo interpretarla (comparar con el coste del capital o razonar con el signo del VAN) | Cataluña, Murcia, Castilla y León, Asturias |
8Estáticos frente a dinámicos: qué criterio manda
- Si los criterios no coinciden (Madrid 2026, Aragón 2026, Baleares 2026), manda el VAN: elegir por payback es renunciar a valor, quedarte con el proyecto que crea menos riqueza porque el otro gana más después de recuperarse. Solo compensa con problemas de liquidez o un entorno muy inestable (Andalucía 2026, reserva 2).
- Juzga cada criterio con su tasa: en La Rioja 2026 el proyecto A tiene VAN positivo al 6 %, pero su TIR (8,89 %) no llega al 11 % que se exige.
- Ventajas: es sencillo y mide la liquidez y el riesgo; por eso pesa más en entornos inestables (Murcia 2026: en Ucrania, más que en España).
- Inconvenientes (Aragón 2026): da el mismo valor a euros de años distintos, no mira cuándo llega cada flujo e ignora los flujos posteriores a la recuperación.
- No mide rentabilidad (Extremadura lo advierte).
- Ventaja principal: tienen en cuenta que el valor del dinero cambia con el tiempo y usan todos los flujos, también los del final y el valor residual.
- Inconveniente: dependen de una tasa que hay que estimar, y la TIR con más de dos años exige ecuaciones de grado alto.
9Ejercicio resuelto: VAN y payback (Madrid 2026)
PAU Comunidad de Madrid 2026 · Convocatoria ordinaria · Pregunta 2 (3 puntos)
Examen oficial (PDF)La empresa “RORRET” tiene previsto realizar una inversión en nuevas instalaciones productivas para incorporar la Inteligencia Robótica (IR) en la mejora de sus procesos productivos. El desembolso inicial de la inversión asciende a 15.000 €. Esta inversión generará flujos de caja durante tres años, coincidiendo con su vida útil. En concreto: el flujo de caja que genera al final del primer año es de 10.000 €; el flujo de caja que genera al final del segundo año es un 15% superior al flujo de caja del primer año y el flujo de caja que genera al final del tercer año es un 5% inferior al flujo de caja que generó durante el segundo año. Adicionalmente, por la venta de la instalación al final del tercer año, cobrará su valor residual de 5.000 €. Por su parte, la empresa puede invertir en otro proyecto alternativo basado en Procesos Automáticos (PA), con un desembolso inicial de 15.000 € y unos flujos de caja de 12.000 € constantes durante cada uno de sus tres años de vida de duración. Teniendo en cuenta la información anterior, para una tasa de actualización o descuento de un 7% anual, determine:
- a) El Valor Actual Neto (VAN) de la inversión sobre Inteligencia Robótica (0,8 puntos). ¿Es viable el proyecto de inversión? Justifique su respuesta (0,2 puntos). (1 punto)
- b) El Valor Actual Neto (VAN) de la inversión sobre procesos automáticos (0,3 puntos). ¿Con cuál de los dos proyectos se quedaría? Justifique su respuesta (0,2 puntos). (0,5 puntos)
- c) Responda a uno de estos dos subapartados:
- c.1) Calcule el plazo de recuperación o “payback” del proyecto de inversión IR (0,6 puntos) y del proyecto PA (0,6 puntos). Para el cálculo puede emplear el año natural o el año comercial. Según este criterio, cuál de los dos proyectos seleccionaría. Justifique la respuesta (0,3 puntos). (1,5 puntos)
- c.2) Defina la inversión económica (0,4 puntos) y la inversión financiera (0,5 puntos) y clasifique las siguientes operaciones como inversión económica o inversión financiera, justificando la respuesta (0,6 puntos): - Una empresa de transporte compra una nueva furgoneta para sus repartos. - Un estudiante utiliza sus ahorros para comprar 50 acciones de Telefónica S.A. en la Bolsa. - Una panadería destina 20.000 € de sus beneficios a comprar Bonos del Estado a 10 años. (1,5 puntos)
Ver la resolución paso a paso
Apartado a)
- Flujos de IR: €; € (un 15 % más que el año 1); € (un 5 % menos que el año 2, no que el 1). El valor residual, €, se cobra al final del año 3 y se suma a ese flujo: €.
- La idea del VAN: un euro de dentro de un año vale hoy €. Cada flujo se trae a hoy dividiéndolo entre , con ; el desembolso inicial no se descuenta, porque se paga hoy (año 0):
Solución € : el proyecto es viable, porque lo que genera, traído a hoy ( €), supera lo que cuesta ( €).
Apartado b)
- Los tres flujos son iguales ( €), así que se saca factor común:
Solución €. Los dos proyectos son viables (VAN ), pero por el criterio del VAN se elige IR, el de mayor VAN (), en buena parte gracias a su valor residual.
Apartado c.1)
- En el apartado c) se elige: c.1 (el payback, que se resuelve aquí) o c.2 (teoría sobre inversión económica y financiera). Payback (plazo de recuperación): tiempo que se tarda en recuperar el desembolso inicial sumando los flujos sin descontar; se supone que cada flujo entra repartido por igual durante el año. El enunciado deja usar el año natural (365 días) o el comercial (360 días, meses de 30): aquí se usa el comercial, y conviene decir cuál usas.
- IR: tras el año 1 se han recuperado € y faltan €; el año 2 entran €, así que se recupera durante el año 2: meses; en días, días, es decir, 5 meses y 6,52 días (con el año natural saldrían días). Payback de IR ≈ 1 año, 5 meses y 7 días (los 6,52 días se redondean hacia arriba: la recuperación se completa el día 7).
- PA: tras el año 1 se han recuperado € y faltan €: meses (90 días con el año comercial; 91,25 con el natural). Payback de PA = 1 año y 3 meses.
Solución Por el payback se elige PA, que recupera antes la inversión (1 año y 3 meses, frente a 1 año, 5 meses y 7 días). La elección cambia porque el payback no descuenta los flujos y no mira lo que pasa después de recuperar (el tercer año de IR, con su valor residual, no cuenta): para decidir, el VAN es mejor criterio.
Lo que puntúa. Puntos del enunciado (PAU Madrid 2026, Pregunta 2): en a), 0,8 por el VAN de IR y 0,2 por decir si es viable, justificándolo; en b), 0,3 por el VAN de PA y 0,2 por la elección justificada; en c.1), 0,6 por cada payback y 0,3 por la elección justificada (el c.2, de teoría, se puede elegir en su lugar). Criterio específico de corrección de Madrid: «Calcular e interpretar el Valor Actual Neto (VAN) de un proyecto de inversión. Calcular e interpretar el Plazo de Recuperación o “Payback” de una inversión»: no basta con el número, hay que interpretarlo (VAN , viable; por el VAN, el mayor; por el payback, el que recupera antes). Consejo: escribe la fórmula con los números, el resultado en euros y el porqué de cada decisión.
Error típico que te quita puntos. Olvidar el valor residual: sin él, €, menos que el de PA ( €), y se elige el proyecto equivocado. Y otro: descontar el desembolso inicial (); no se descuenta, porque se paga hoy (año 0).
10Ejercicio resuelto: TIR de dos años, VAN y payback (Comunitat Valenciana 2026)
PAU Comunitat Valenciana 2026 · Convocatoria ordinaria · Ejercicio 1 (obligatorio, 2 puntos)
Examen oficial (PDF)Alberto acaba de terminar sus exámenes de las PAU y, ahora que tiene tiempo, quiere habilitar el garaje de su casa como taller de reparación de tablas para los surfistas de su playa favorita. Con los conocimientos que ha adquirido este curso en la asignatura de Empresa y Diseño de Modelos de Negocio, quiere analizar la inversión para los dos próximos años, a partir de los siguientes datos que ha recabado: • Desembolso inicial necesario: 22.000 € • Flujos netos de caja esperados: el primer año 10.500 € y el segundo año 12.300 € • Tasa de descuento: 5%. Se pide que actúe como si fuera Alberto:
- a) Calcule la tasa interna de rentabilidad (TIR) de la inversión. (0,6 puntos)
- b) Determine la viabilidad de la inversión en base a la TIR obtenida y a la tasa de descuento estimada (5%). Justifique su respuesta. (0,2 puntos)
- c) Con buen criterio, su amiga Mariola le ha aconsejado que realice una buena campaña de marketing al inicio para darse a conocer. Hacerle caso a Mariola le supondría incrementar el desembolso inicial en 400 € más, pero espera que, con la campaña de marketing, el flujo neto de caja del primer año se incremente un 15%. Si se mantiene el flujo neto de caja del segundo año sin variación, ¿sería viable la inversión con el criterio del VAN? Justifique su respuesta. (0,6 puntos)
- d) Alberto anhela irse a Australia a surfear, así que quiere que la reparación de tablas le reporte, en dos años, lo necesario para recuperar la inversión y además poder pagar los 1.032 € que le costaría el billete de avión. Si realiza la campaña de marketing del apartado c), utilizando el criterio del payback, ¿cuándo recuperaría la inversión? ¿Es posible que, en un máximo de dos años, recupere la inversión y además pueda cubrir el precio del billete de avión a Australia? ¿Podría pagarle también el billete a su amiga Mariola? Justifique sus respuestas. (0,6 puntos)
Ver la resolución paso a paso
Apartado a)
- La idea: la TIR es el tipo de descuento que hace el VAN igual a cero. Con dos años sale una ecuación de segundo grado:
- Cambias y multiplicas toda la ecuación por para quitar los denominadores:
- Fórmula de la ecuación de segundo grado:
- Las raíces son y . La negativa se descarta: no puede ser negativo. Entonces .
Solución : el taller rinde un 2,35 % anual sobre lo invertido.
Apartado b)
- Una inversión es viable si su TIR es mayor que la tasa de descuento, lo que se le exige. Aquí .
- Compruébalo con el VAN al 5 %: €. Negativo, como tiene que salir cuando la TIR es menor que .
Solución No es viable: rinde un 2,35 %, menos que el 5 % que se le exige.
Apartado c)
- Cambian dos datos: el desembolso, €, y el flujo del año 1, € (un 15 % más). El del año 2 sigue siendo €.
Solución € : con la campaña la inversión sí es viable, porque lo que genera, traído a hoy al 5 %, supera en 256,46 € lo que cuesta.
Apartado d)
- Payback con los datos de la campaña: al acabar el año 1 se han recuperado € y faltan €.
- El año 2 entran €, más de lo que falta, así que se recupera durante el año 2. Si el flujo entra repartido por igual: meses.
- Lo que queda del año 2 una vez recuperada la inversión: €. Un billete cuesta €; dos, €.
Solución Recupera la inversión en 1 año y 10,07 meses. En dos años le sobran 1975 €: le llegan para su billete (1032 €), pero no para el de Mariola (harían falta 2064 €).
Lo que puntúa. Criterios oficiales de la Comunitat Valenciana 2026: a) 0,3 por plantear el VAN igualado a cero y 0,3 por desarrollar la ecuación y calcular la TIR; b) 0,2 (un proyecto es viable cuando su TIR supera la tasa de descuento); c) 0,5 por el cálculo y 0,1 por el análisis de la viabilidad; d) 0,4 por el plazo de recuperación y 0,2 por lo de los billetes. Las orientaciones valoran el resultado «incluyendo las unidades de medida».
Error típico que te quita puntos. Quedarse con la raíz negativa, o con sin restarle 1 (decir que la TIR es del 102 %). Y en c) y d), aplicar el 15 % también al segundo año o seguir usando los datos sin campaña ( y €).
11Ejercicio resuelto: flujo mínimo y desembolso máximo con VAN = 0 (Cantabria 2026)
PAU Cantabria 2026 · Convocatoria ordinaria · Apartado 2 (obligatorio, 3 puntos)
Examen oficial (PDF)Una empresa se plantea abordar un proyecto de renovación de sus equipos de fabricación con un coste de 20.000 euros y una vida útil estimada de los mismos de 3 años. Si el coste de capital para todos los años es del 4 % anual. Realiza las siguientes tareas:
- 2.1) ¿Qué flujos de caja anuales mínimos han de generar los equipos para que el proyecto sea viable?. Justifique adecuadamente su respuesta. (1,5 puntos)
- 2.2) Si el proyecto generase un único flujo neto de caja al final del tercer año de 78.000 €, con un coste de capital del 3% ese año, y el coste de la renovación no estuviera fijado, ¿cuál sería el límite de dicho coste de renovación para que el proyecto fuese viable? Explique su respuesta. (1,5 puntos)
Ver la resolución paso a paso
Apartado 2.1)
- La idea: el proyecto es viable si . El flujo mínimo es el que deja el VAN justo en cero; cualquier flujo mayor lo hace positivo. Es un VAN «al revés»: la incógnita es el flujo , el mismo los tres años:
- Sacas factor común: , así que .
Solución € al año. Con ese flujo el VAN es 0: se recupera la inversión y se gana justo el 4 %. Con cualquier flujo mayor el VAN es positivo y el proyecto es viable.
Apartado 2.2)
- La idea: ahora la incógnita es el desembolso. Su límite es el que hace VAN = 0, es decir, el valor actual del único flujo: .
- El tipo cambia el tercer año: los años 1 y 2 se descuentan al 4 % y el 3 al 3 %. El flujo se trae a hoy año a año, multiplicando los tres factores:
- Si descontaras al 3 % los tres años saldría €: los criterios restan 0,1 por ese error.
Solución €. Si la renovación cuesta menos, el VAN es positivo y el proyecto es viable; si cuesta más, el VAN es negativo y no lo es.
Lo que puntúa. Criterios oficiales de Cantabria 2026: en cada tarea, 1 punto el cálculo (planteamiento, desarrollo y resultado) y 0,5 la interpretación; −0,25 por errores al sustituir el tipo de interés y, en la 2.2, −0,1 si se usa el 3 % los tres años. Reglas generales de Cantabria: si solo das el resultado sin el planteamiento, 0 puntos; −0,10 por cada resultado sin unidades; un error conceptual vale 0 y uno meramente numérico resta 0,10.
Error típico que te quita puntos. En la 2.1, dividir €: eso solo recupera el dinero sin ninguna rentabilidad (es el payback), no hace VAN = 0. En la 2.2, descontar al 3 % los tres años.
Conceptos clave
- Inversión económica (o real)
- Compra de bienes de capital, materiales o intangibles, que la empresa usa para producir; mantiene o aumenta su capacidad productiva.
- Inversión financiera
- Compra de activos financieros (acciones, bonos, depósitos) para obtener dividendos, intereses o plusvalías.
- Flujo neto de caja
- Cobros menos pagos que genera la inversión en un año (); se supone que llega al final del año.
- Tasa de descuento
- Rentabilidad mínima exigida o coste del capital () con la que se actualizan los flujos: .
- Plazo de recuperación (payback)
- Tiempo que tarda la inversión en devolver el desembolso sumando los flujos sin descontar. Método estático. El descontado usa los flujos actualizados y sale más largo.
- Valor actual neto (VAN)
- Suma de los flujos actualizados menos el desembolso inicial: lo que aporta la inversión en euros de hoy por encima de la rentabilidad exigida. Viable si es positivo.
- Tasa interna de rentabilidad (TIR)
- Tipo de descuento que hace el VAN igual a cero: la rentabilidad anual del proyecto. Interesa si supera la tasa exigida o el coste del capital.
- Inversiones excluyentes
- Proyectos alternativos: si se hace uno, no se puede hacer el otro. Entre ellos se elige el de mayor VAN.
Modo PAU
Siete claves que valen puntos
- Canarias 2026 (ordinaria), Pregunta 4 c: «Explique qué es una inversión económica (0,50 puntos).»
- Cataluña 2025 (extraordinaria), Ejercicio 3, 3.4: «El departamento de inversiones ha contactado con Joan y le ha comunicado que la inversión expansiva en material quirúrgico que se prevé realizar en Estados Unidos ha obtenido un VAN de –124.800 €. Explique qué se entiende por inversión expansiva y qué significa tener un VAN de –124.800 €. ¿Le aconsejaría llevar a cabo esta inversión? ¿Por qué?»
- Aragón 2026 (ordinaria), Ejercicio 2 c: «Señale los inconvenientes de los métodos estáticos de selección de inversiones. Indique la principal ventaja de los métodos dinámicos respecto de los estáticos.»
- Andalucía 2026 (reserva 2), E.2: «Una empresa está dudando entre dos proyectos de inversión y solo dispone de recursos para elegir uno. Ambos proyectos tienen el mismo desembolso inicial, pero mientras que uno recupera la inversión más rápido, el otro ofrece un valor actualizado neto mayor. Explique qué criterio debería priorizar la empresa para tomar la decisión, qué información aporta cada método (pay-back y VAN) y qué riesgo asumiría la empresa si eligiera el proyecto con menor plazo de recuperación.»
- Murcia 2026 (ordinaria), Problema 10 c.1: «Sabemos que Ucrania está inmersa en una guerra desde 2022. ¿Dónde recomendaría en mayor medida el uso del período de recuperación como criterio de valoración de inversiones: en Ucrania o en España? Justifique su respuesta.»
- Inversión económica (bienes que sirven para producir) ≠ inversión financiera (títulos que dan dividendos o intereses).
- Flujo de caja (cobros − pagos) ≠ beneficio (ingresos − gastos): la amortización no es un pago.
- El flujo del año 2 se divide entre , no entre .
- La TIR la calculas tú; la tasa de descuento te la dan. Viable si TIR > k.
- VAN = 0 no es perder dinero: el proyecto rinde justo la tasa exigida.
- Payback simple (flujos sin descontar) ≠ payback descontado (Navarra 2026).
- «Un 5 % menos que el segundo año» se calcula sobre el segundo año, no sobre el primero (Madrid 2026).
Ponte a prueba
PAU País Vasco 2026 (ordinaria), Pregunta 4B (2 puntos). IBILI TXAPELA desea renovar su equipamiento informático eligiendo entre tres opciones de inversión. • Opción A: inversión inicial a pagar de 52.000 €. Su vida útil es de 3 años, con unos ingresos anuales de 27.000 € y unos gastos de mantenimiento de 9.000 €. Además, esperan obtener un valor residual final de 7.400 €. • Opción B: Duración de tres años, con una inversión inicial de 70.000 €. Los flujos netos anuales son los siguientes, 25.000 €, 32.000 € y 27.000 € respectivamente. Además, esperan obtener un valor residual de 15.000 €. • Opción C: La aportación inicial será de 75.000 € y los flujos de caja previstos dependerán de los datos que se recogen en la siguiente tabla:
| 1.er año | 2.º año | 3.er año | |
|---|---|---|---|
| Costes fijos | 6.400 € | 6.400 € | 6.400 € |
| Coste variable unitario | 22 € | 19 € | 21 € |
| Precio de unitario de venta | 51 € | 46 € | 49 € |
| Unidades producidas y vendidas | 1.600 | 1.100 | 950 |
Se considera que la empresa IBILI TXAPELA, sin inflación, exige a sus inversiones una rentabilidad del 5 % y que la tasa anual acumulada de inflación será del 3 % en los próximos años. a) ¿Qué inversión debería elegir según el criterio de valor actual neto (VAN)? Razone la respuesta. (1 punto) b) Y utilizando el criterio del plazo de recuperación (Pay Back) de cada inversión, ¿cuál es la inversión más adecuada? Razone su respuesta. (0,5 puntos) c) Teniendo en cuenta ambos criterios, ¿qué opción de inversión es la más adecuada? ¿Por qué? (0,5 puntos)
Ver solución
a) Tasa: . Flujos: A, € los años 1 y 2 y € el 3; B, , y €; C, €, € y €. Con : €, € y €. Se elige B, el de mayor VAN; C no es viable. b) A: tras dos años faltan €, meses: 2 años y 7,56 meses. B: faltan €, : 2 años y 3,71 meses. C: faltan €, : 2 años y 6,95 meses. Por payback, también B. c) B, que gana con los dos criterios; si no coincidieran, mandaría el VAN, que tiene en cuenta el valor del dinero en el tiempo (aquí, también la inflación) y todos los flujos. Coincide con el solucionario oficial.
PAU Navarra 2026 (extraordinaria), Ejercicio 1 (2,5 puntos). Una empresa cuenta con 10.000 euros para invertir en nuevos proyectos de mejora en su línea de producción. Las secciones productivas han propuesto tres alternativas de inversión, cada una con diferentes flujos de caja y vidas útiles. El coste de capital es del 8%. A continuación, se detalla el desembolso inicial y los flujos de caja estimados para cada proyecto.
| DESEMBOLSO INICIAL | AÑO 1 | AÑO 2 | AÑO 3 | |
|---|---|---|---|---|
| Proyecto 1 | 4.000 | 1.600 | 1.600 | - |
| Proyecto 2 | 5.500 | 2.200 | 2.900 | 1.500 |
| Proyecto 3 | 6.000 | 1.800 | 2.500 | 3.200 |
a) Ordena los proyectos según los métodos de: Valor Actual Neto (VAN) (0,75 ptos); Plazo de Recuperación Descontado (Pay-Back descontado) (0,75 ptos). b) Explica qué proyectos deben ser financiados con el presupuesto disponible (10.000 euros) según cada criterio (0,5ptos). c) Explica brevemente cuál (solo uno) de los tres proyectos recomendarías y por qué (0.5 ptos).
Ver solución
Navarra no publica soluciones: resolución propia. a) Al 8 %: €; €; €. Orden por VAN: 3, 2 y 1 (el 1 no es viable). Payback descontado (acumulando los flujos actualizados): el proyecto 1 no se recupera nunca (solo suma €); el 2 lleva € tras dos años, le faltan € y meses: 2 años y 9,84 meses; el 3 lleva €, le faltan € y meses: 2 años y 10,35 meses. Orden: 2, 3 y 1. b) Con 10 000 € no caben el 2 y el 3 juntos (11 500 €). Por VAN se financia el 3; el 1 cabría, pero tiene VAN negativo. Por payback descontado se financia el 2; el 1 nunca se recupera. c) El 3: es el que más valor crea (mayor VAN) y se recupera, aun descontando, dentro de su vida útil de 3 años.
Fuentes
- Real Decreto 243/2022, ordenación y enseñanzas mínimas del Bachillerato (BOE consolidado)
- PAU Comunidad de Madrid 2026, convocatoria ordinaria: examen y criterios de Empresa
- PAU Comunitat Valenciana 2026, convocatoria ordinaria: criterios de corrección
- PAU Cantabria 2026, convocatoria ordinaria: criterios de corrección
- PAU País Vasco 2026, convocatoria ordinaria: solucionario y criterios
- PAU Aragón 2026, convocatoria ordinaria: examen y criterios
- PAU Castilla-La Mancha 2025, convocatoria ordinaria: criterios de corrección
- PAU Región de Murcia 2026, convocatoria ordinaria: examen y criterios
- PAU Andalucía 2026, reserva 2: criterios específicos de corrección
- PAU Navarra, guía de la materia 2025-2026 (criterios y calculadoras permitidas)
- Fanjul Suárez, J. L. y Fanjul Coya, R. (2013): «Decisión de inversión», Finanzas corporativas, OpenCourseWare de la Universidad de León
Imágenes: Farmeando PAU: Farmeando PAU
Licencia: el texto es de Farmeando PAU, con licencia CC BY-NC-ND 4.0: puedes imprimirlo, fotocopiarlo y compartirlo con tus alumnos citando «Farmeando PAU · farmeandopau.com», sin uso comercial y sin modificarlo. Las imágenes de terceros mantienen su propia licencia.
Cómo los hacemos: fuentes oficiales, verificación antes de publicar, uso de la IA y cómo corregimos los errores, en Cómo hacemos Farmeando PAU.